Pari mutuel
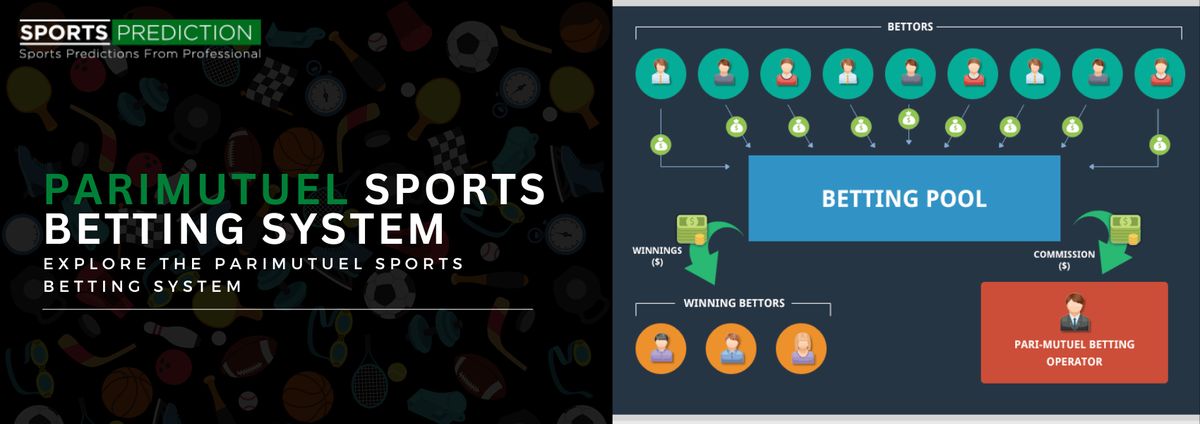
Le pari mutuel, aussi appelé pari à la cote ou pari à la cagnotte, est un système de mise où tous les paris d'un type spécifique sont regroupés dans une cagnotte commune. Après que l'opérateur a déduit les taxes et une commission, le solde de la cagnotte est distribué parmi les parieurs gagnants, la cote finale de paiement étant déterminée par le montant total misé sur chaque résultat. Ce système est le modèle fondateur des paris hippiques au Canada, utilisé sur les grands hippodromes comme l'hippodrome Woodbine à Toronto et pour les paris hors piste à travers le pays. Il diffère fondamentalement des paris sportifs à cote fixe, car les parieurs misent en réalité les uns contre les autres plutôt que contre un bookmaker, les paiements n'étant finalisés qu'une fois les paris clôturés.
Fonctionnement du pari mutuel
La mécanique du pari mutuel implique une série de calculs précis après la clôture d'une cagnotte. Premièrement, tous les paris sur un type de pari spécifique, comme le pari « Gagnant » pour une course unique, sont combinés pour former la cagnotte totale. L'opérateur, comme un hippodrome, déduit ensuite une commission prédéterminée, appelée prélèvement ou « part de la maison », ainsi que les taxes applicables. Cette commission est un pourcentage de la cagnotte totale et représente le revenu de l'opérateur. Le montant restant est appelé la cagnotte nette, qui est distribuée à ceux qui ont placé des paris gagnants. Le paiement pour chaque dollar gagnant est calculé en divisant la cagnotte nette par le montant total misé sur le cheval ou la combinaison gagnante.
Par exemple, dans une cagnotte simple « Gagnant » avec un total de 1 028 $ misés sur huit chevaux, un taux de commission de 14,25 % entraînerait une déduction de 146,49 $. Il reste donc une cagnotte nette de 881,51 $ à payer. Les cotes finales ne sont pas connues avant la clôture de tous les paris, ce qui est une distinction clé par rapport aux paris à cote fixe où le paiement est convenu au moment où le pari est placé. Dans les paris avec plusieurs gagnants, comme un pari « Placé » qui paie sur les chevaux terminant premier ou deuxième, la cagnotte nette est d'abord divisée également entre le nombre de positions gagnantes. Chaque part est ensuite divisée par le total misé sur chaque cheval gagnant pour déterminer les paiements individuels. Ce système garantit que tous les paris gagnants du même type reçoivent une part égale de la cagnotte de prix proportionnelle au montant qu'ils ont misé. Le processus est automatisé par des systèmes informatiques de totalisation, qui calculent et affichent en temps réel des cotes approximatives et finales pour les parieurs.
Histoire et développement
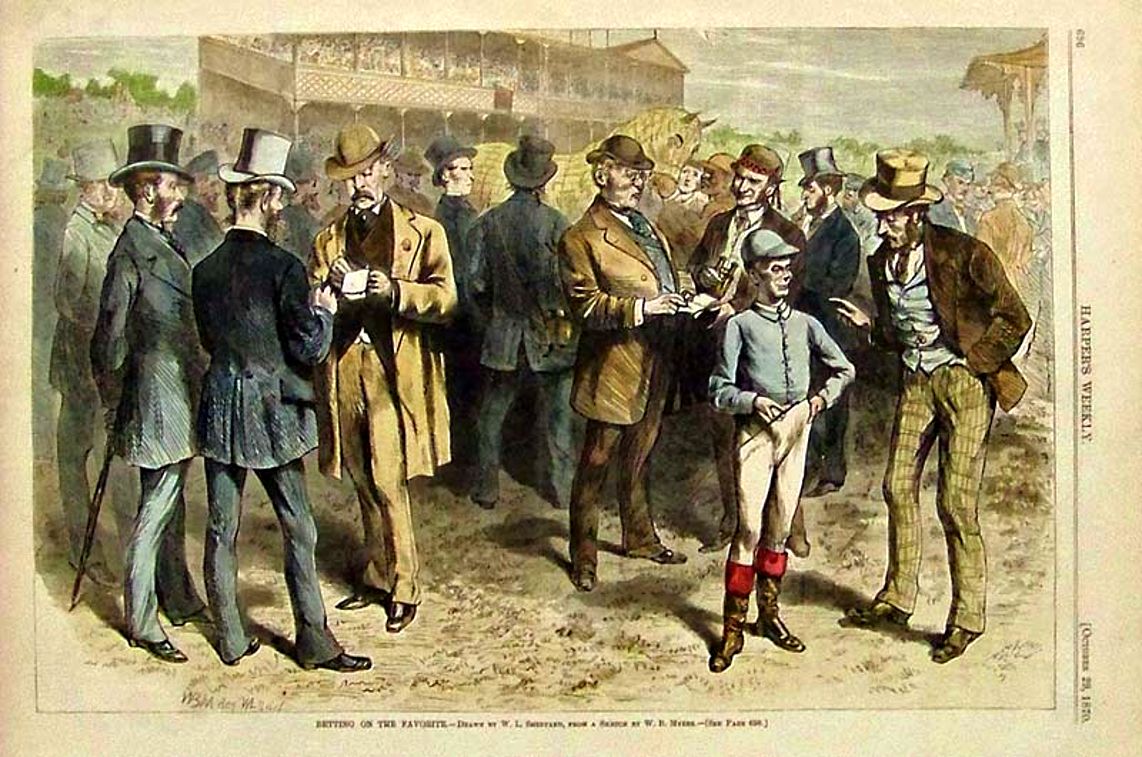
Le système de pari mutuel a été inventé en 1867 par l'entrepreneur français catalan Joseph Oller, offrant une alternative au modèle à cote fixe dominé par les bookmakers qui régnait sur les paris. Le système d'Oller était conçu pour créer une cagnotte transparente et équitable où les parieurs misaient les uns contre les autres. Le concept a été introduit aux États-Unis dans les années 1870, avec une adoption précoce sur des pistes comme Jerome Park en 1871 et Churchill Downs en 1878. Cependant, son adoption généralisée a été entravée par la complexité manuelle du calcul des paiements pour de grandes cagnottes jusqu'à l'invention de la technologie automatisée.
La percée technologique a été le totalisateur, ou « tote », une machine de calcul électromécanique inventée par l'ingénieur australien George Alfred Julius. Le premier totalisateur a été installé à l'hippodrome d'Ellerslie à Auckland, en Nouvelle-Zélande, en 1913. Cette invention a automatisé l'agrégation des paris et le calcul des cotes, rendant le pari mutuel efficace et évolutif pour les grandes foules. La première installation d'un totalisateur aux États-Unis a eu lieu à Arlington Park près de Chicago en 1932. L'adoption du totalisateur a contribué à légitimer les courses de chevaux en fournissant des calculs fiables et à l'abri des scandales pour les paiements et en assurant une perception précise des taxes pour les gouvernements.
Au Canada, le pari mutuel est réglementé au niveau fédéral en vertu du Règlement sur la surveillance des paris mutuels, qui est administré par l'Agence canadienne des paris mutuels (ACPM). L'évolution du système des cagnottes manuelles aux tableaux de cote automatisés a été une étape majeure dans l'histoire commerciale des paris hippiques. Le système de pari mutuel est utilisé pour les paris sur les courses de chevaux, les courses de lévriers, la pelote basque et d'autres événements sportifs de durée relativement courte. Un système de pari mutuel modifié est également utilisé dans certains jeux de loterie.
Types de paris mutuels courants en Amérique du Nord
Au Canada et aux États-Unis, les hippodromes et les établissements de paris hors piste offrent une grande variété de paris mutuels, chacun avec sa propre cagnotte de paris distincte. Ces paris vont de la simple prédiction sur la position d'arrivée d'un seul cheval à des combinaisons complexes sur plusieurs courses. Les paris les plus fondamentaux sont appelés paris simples, qui consistent à choisir la position d'arrivée d'un cheval dans une seule course. Les paris simples classiques sont Gagnant, Placé et Arrivée, qui constituent le cœur des paris hippiques pour de nombreux participants. Au-delà des paris simples, les paris exotiques offrent des gains potentiels plus élevés en obligeant les parieurs à prédire l'ordre d'arrivée exact de plusieurs chevaux.
Ces paris sont populaires pour leur potentiel de gains élevés, semblable à une loterie, bien qu'ils soient intrinsèquement plus difficiles à gagner. Les pistes font souvent la promotion de ces cagnottes avec des montants de prix minimum garantis pour attirer le volume de paris. Une autre catégorie implique de lier des prédictions sur plusieurs courses consécutives, mettant au défi les parieurs de maintenir leur précision sur une plus longue période. Les types de paris mutuels courants offerts en Amérique du Nord comprennent un ensemble spécifique de paris qui sont devenus la norme sur des pistes comme Woodbine.
- Gagnant : Le parieur doit choisir le cheval qui gagne la course.
- Placé : Le parieur doit choisir un cheval qui termine premier ou deuxième.
- Arrivée : Le parieur doit choisir un cheval qui termine premier, deuxième ou troisième.
- Exacta (ou Perfecta) : Le parieur doit choisir les chevaux premier et deuxième dans l'ordre exact.
- Trifecta (ou Triactor) : Le parieur doit choisir les chevaux premier, deuxième et troisième dans l'ordre exact.
- Superfecta : Le parieur doit choisir les quatre premiers chevaux dans l'ordre exact.
- Quinella : Le parieur doit choisir les deux premiers chevaux dans n'importe quel ordre.
- Daily Double : Le parieur doit choisir les gagnants de deux courses consécutives désignées.
D'autres paris multi-courses incluent le Pick 3, où les parieurs doivent sélectionner les gagnants de trois courses consécutives, et le Pick 6, plus difficile, qui exige de choisir six gagnants consécutifs et présente souvent de grandes cagnottes reportées. Les noms exacts et la disponibilité de ces paris peuvent varier légèrement entre les différentes juridictions et pistes de course. Au Canada et aux États-Unis, les paris multiples courants incluent également le Double, où le parieur doit choisir les gagnants de deux courses successives. Un Quadrella ou Quaddie exige que le parieur choisisse les gagnants de quatre courses désignées sur la même piste.
Le pari mutuel dans le contexte canadien
Le pari mutuel est le cadre légal et standard pour les paris sur les courses de chevaux à travers le Canada. Les grands hippodromes de pur-sang comme l'hippodrome Woodbine à Toronto gèrent d'importantes cagnottes mutuelles sur les courses en direct d'avril à décembre chaque année. Woodbine offre l'entrée générale et le stationnement gratuits la plupart des jours de course, avec un horaire typique de quatre jours de course par semaine, les premières courses étant à 13 h HE les fins de semaine et à 15 h 10 HE les jeudis. La piste accueille des événements prestigieux comme la King's Plate, la première étape de la Triple Couronne canadienne, qui attire des cagnottes de paris nationales importantes.
L'industrie est régie par le Règlement fédéral sur la surveillance des paris mutuels, qui fournit les règles pour le calcul des cagnottes, les taux de prélèvement et les normes opérationnelles sur les hippodromes. L'Agence canadienne des paris mutuels (ACPM), relevant d'Agriculture et Agroalimentaire Canada, supervise le système. L'agence est responsable d'assurer l'intégrité, de percevoir les redevances et d'approuver les systèmes de paris. Les paris ne se limitent pas à la présence sur la piste. Les Canadiens peuvent placer des paris mutuels via des établissements de paris hors piste agréés, des systèmes de paris par compte téléphonique et des plateformes en ligne exploitées par les pistes ou leurs partenaires. Cela permet aux parieurs de partout au pays de participer aux cagnottes pour les courses à Woodbine, sur d'autres pistes canadiennes et même sur certaines courses internationales. L'âge légal pour les paris mutuels au Canada est de 19 ans, sauf en Alberta, au Manitoba et au Québec où l'âge légal est de 18 ans. L'intégration du système dans le tissu national des courses de chevaux est démontrée par sa présence réglementée sur les pistes d'un océan à l'autre.
Comparaison avec les paris à cote fixe
Le pari mutuel fonctionne selon des principes fondamentalement différents du modèle à cote fixe courant chez les bookmakers. Dans les paris à cote fixe, un bookmaker fixe les cotes pour un résultat au moment où un pari est placé, et ce paiement est verrouillé indépendamment de l'activité de pari ultérieure. Le parieur mise contre la maison, et le bookmaker assume le risque d'équilibrer ses livres pour assurer un profit. En revanche, le pari mutuel n'implique pas de cotes prédéfinies. Le paiement final est fonction de la cagnotte totale et du montant misé sur le résultat gagnant, les parieurs misant les uns contre les autres.
Cette différence structurelle conduit à des considérations stratégiques distinctes. Dans les cagnottes mutuelles, les parieurs doivent anticiper non seulement quel cheval va gagner, mais aussi comment le public de parieurs va distribuer son argent, car un favori très joué offrira un faible paiement même s'il gagne. La valeur se trouve dans l'identification des chevaux que le public pourrait sous-évaluer. Les cotes fluctuent dynamiquement jusqu'à la clôture des paris, et de gros paris tardifs peuvent modifier considérablement le paiement final, surtout dans les petites cagnottes. Cette incertitude est absente des paris à cote fixe, où le risque et la récompense sont connus au moment de la transaction.
Le rôle de la maison diffère également nettement. Dans le pari mutuel, la piste ou l'opérateur déduit une commission de la cagnotte totale avant tout paiement, garantissant ainsi son revenu quel que soit le cheval gagnant. L'opérateur n'a aucun incitatif financier concernant le résultat. Dans les paris à cote fixe, le profit du bookmaker dépend de la fixation de cotes précises pour attirer des paris équilibrés sur tous les côtés ou de sa capacité à surpasser les prédictions des parieurs, ce qui peut entraîner des engagements importants sur des résultats populaires. Chaque système présente un profil de risque différent pour l'opérateur et le parieur.
Considérations stratégiques et dynamiques modernes
Le succès dans le pari mutuel nécessite un mélange de compétences en matière de handicap et d'analyse de marché. Le handicap est la pratique qui consiste à analyser les performances passées, les conditions de la piste, les statistiques des jockeys et des entraîneurs, et d'autres facteurs pour prédire les chances de victoire d'un cheval. Cependant, comme les paiements sont déterminés par la cagnotte, un parieur doit également évaluer le sentiment du public pour trouver des surcotes, c'est-à-dire des chevaux dont la probabilité réelle de gagner est meilleure que celle que laissent entendre les cotes de la cagnotte. Un cheval qui gagne une fois sur deux mais qui paie 3 $ pour un pari gagnant de 2 $ est une mauvaise valeur, alors qu'un cheval avec 20 % de chances qui paie 15 $ offre une bonne valeur.
Le paysage moderne des paris a connu des changements significatifs dans la dynamique des cagnottes. La prolifération des paris exotiques comme les trifectas et superfectas, souvent promus avec de grandes cagnottes garanties, a détourné le volume de paris des cagnottes traditionnelles gagnant, placé et arrivée. Certains observateurs de l'industrie soutiennent que cela a rendu les cagnottes « gagnant » plus minces et plus volatiles, où un seul pari de taille importante peut raccourcir considérablement les cotes d'un cheval juste avant le départ. À l'inverse, d'autres notent que la popularité des paris exotiques crée des opportunités de pari, car l'argent qui afflue dans les cagnottes complexes peut parfois créer une meilleure valeur dans les cagnottes plus simples.
L'essor des paris en ligne et hors piste a également transformé l'accès, permettant aux parieurs de participer aux cagnottes de n'importe où. Cela a conduit à la croissance des « boutiques de rabais », principalement des opérateurs offshore qui offrent un pourcentage de chaque pari au parieur, réduisant ainsi effectivement le taux de prélèvement. Bien que ces opérateurs puissent offrir de meilleures cotes effectives, ils opèrent en dehors du cadre réglementaire canadien. Pour les parieurs participant aux cagnottes canadiennes légales, il est crucial de comprendre les taux de prélèvement affichés pour les différents types de paris, car cela a un impact direct sur la cagnotte nette disponible pour les paiements. Les facteurs stratégiques clés pour les parieurs incluent la taille de la cagnotte, le moment des paris et les habitudes de pari du public.
Variations internationales des types de paris
Bien que le principe du pari mutuel soit mondial, les types de paris spécifiques et leurs noms varient selon les régions, reflétant les traditions et réglementations locales. En Australie et en Nouvelle-Zélande, les paris courants incluent le Quinella (les deux premiers dans n'importe quel ordre), le Trifecta et le Quadrella ou « Quaddie » (choisir les gagnants de quatre courses désignées). Le Tote du Royaume-Uni gère des cagnottes comme le Placepot (choisir un cheval placé dans les six premières courses) et le Scoop6. À Hong Kong, des paris multi-courses complexes comme le Triple Trio (choisir les trois premiers dans n'importe quel ordre dans trois courses différentes) sont populaires. Le Japon utilise le pari mutuel non seulement pour les courses de chevaux mais aussi pour le Keirin (cyclisme), le Kyōtei (course de hors-bord) et l'Auto Race (course de motos). Ses types de paris incluent des offres uniques comme le Bracket Quinella, où les parieurs misent sur les couleurs des casquettes des deux premiers arrivés. Le système de courses de trot suédois est célèbre pour ses vastes cagnottes « V », comme le V75, où les parieurs choisissent les gagnants de sept courses, les cagnottes dépassant souvent 80 millions de SEK. Le tableau ci-dessous présente un échantillon de types de paris distinctifs provenant de juridictions internationales clés.
| Région | Nom du pari | Description |
|---|---|---|
| Australie/Nouvelle-Zélande | Quadrella (Quaddie) | Choisir les gagnants de quatre courses désignées sur la même piste. |
| Royaume-Uni | Placepot | Choisir un cheval placé dans chacune des six premières courses d'une réunion. |
| Hong Kong | Triple Trio | Choisir les 1er, 2e et 3e dans n'importe quel ordre dans chacune de trois courses désignées. |
| Japon | Bracket Quinella (Waku-ren) | Choisir les deux numéros de groupe (couleurs des casquettes) qui terminent 1er et 2e, dans n'importe quel ordre. |
| Suède | V75 | Choisir les gagnants de sept courses de trot désignées. Les cagnottes sont partagées pour 5, 6 et 7 choix corrects. |
| Irlande | Jackpot | Un pari Pick 4 sur les courses 3 à 6 d'une réunion. |
- Australie/Nouvelle-Zélande, Quadrella (Quaddie) : Choisir les gagnants de quatre courses désignées sur la même piste.
- Royaume-Uni, Placepot : Choisir un cheval placé dans chacune des six premières courses d'une réunion.
- Hong Kong, Triple Trio : Choisir les trois premiers dans n'importe quel ordre dans chacune de trois courses désignées.
- Japon, Bracket Quinella (Waku-ren) : Choisir les deux numéros de groupe (couleurs des casquettes) qui terminent premier et deuxième dans n'importe quel ordre.
- Suède, V75 : Choisir les gagnants de sept courses de trot désignées. Les cagnottes sont partagées pour 5, 6 et 7 choix corrects.
- Irlande, Jackpot : Un pari Pick 4 sur les courses 3 à 6 d'une réunion.
Pari mutuel : questions fréquentes
Quelle est la différence entre le pari mutuel et le pari à cote fixe ?
Le pari mutuel regroupe tous les paris dans une cagnotte, déduit une commission et paie les gagnants à partir du solde de la cagnotte, les cotes finales étant déterminées par le montant misé sur chaque résultat. Le pari à cote fixe, courant chez les bookmakers, offre des cotes fixées par un bookmaker au moment où le pari est placé, et ce paiement est verrouillé indépendamment de l'activité de pari ultérieure. Dans le pari mutuel, les parieurs misent les uns contre les autres, tandis que dans le pari à cote fixe, ils misent contre la maison. La distinction clé est la certitude : le pari à cote fixe fournit des retours potentiels connus d'avance, tandis que les paiements du pari mutuel sont inconnus jusqu'à la clôture des paris.
Comment placer un pari mutuel sur les courses de chevaux à Woodbine ?
Vous pouvez placer un pari mutuel sur les courses de chevaux de Woodbine en vous rendant sur place à l'hippodrome, en utilisant un établissement de paris hors piste approuvé, ou via un système de paris en ligne ou par compte téléphonique autorisé. À l'hippodrome, vous vous rendez à un guichet mutuel ou à un terminal libre-service, vous spécifiez le numéro de la course, le montant que vous souhaitez miser, le type de pari et le numéro du cheval. Les types de paris courants au Canada incluent Gagnant, Placé, Arrivée, Exacta, Trifecta et Superfecta. L'âge légal pour parier est de 19 ans, sauf en Alberta, au Manitoba et au Québec où il est de 18 ans.
Quels sont les types de paris mutuels les plus courants ?
Les paris mutuels les plus courants en Amérique du Nord sont Gagnant (choisir le cheval premier), Placé (choisir un cheval pour terminer premier ou deuxième) et Arrivée (choisir un cheval pour terminer premier, deuxième ou troisième). Les paris exotiques populaires incluent l'Exacta (choisir les deux premiers dans l'ordre exact), le Trifecta (choisir les trois premiers dans l'ordre) et le Quinella (choisir les deux premiers dans n'importe quel ordre). Les paris multi-courses comme le Daily Double (gagnants de deux courses consécutives) et le Pick 3 (gagnants de trois courses consécutives) sont également largement offerts. Chaque type de pari a sa propre cagnotte distincte.
Les paris hippiques en ligne au Canada se font-ils via des cagnottes mutuelles ?
Oui, les paris hippiques en ligne légaux au Canada, effectués via des plateformes autorisées par les provinces ou exploitées par des hippodromes comme Woodbine Entertainment, sont des paris mutuels. Les paris placés en ligne sont ajoutés aux mêmes cagnottes totales que les paris effectués sur la piste ou dans les établissements hors piste. L'Agence canadienne des paris mutuels réglemente cette activité. Certains bookmakers internationaux peuvent offrir des cotes fixes sur les courses de chevaux, mais le système principal et réglementé pour les paris hippiques au Canada reste le modèle mutuel.
Que signifie « prélèvement » dans le pari mutuel ?
Le prélèvement est la commission ou la part de la maison déduite de la cagnotte totale de paris avant que les gains ne soient payés. C'est la principale source de revenus de l'opérateur. Après que tous les paris sont placés, un pourcentage fixe est retiré pour les taxes et le profit de l'opérateur. La cagnotte nette restante est ensuite divisée entre les paris gagnants. Par exemple, avec une commission de 14,25 % sur une cagnotte de 1 028 $, 146,49 $ sont prélevés, laissant 881,51 $ pour payer les gagnants.
Qui réglemente le pari mutuel au Canada ?
Le pari mutuel au Canada est réglementé au niveau fédéral en vertu du Règlement sur la surveillance des paris mutuels, qui est appliqué par l'Agence canadienne des paris mutuels (ACPM). L'ACPM, relevant d'Agriculture et Agroalimentaire Canada, supervise les opérations de pari sur les hippodromes et établit les règles pour le calcul des cagnottes et le prélèvement. Elle perçoit également une redevance fédérale sur les cagnottes de paris. Les commissions des courses provinciales assurent une surveillance supplémentaire dans leurs juridictions.
Sources et lectures complémentaires
- Pari mutuel (Wikipédia, en anglais)
- Pari-Mutuel Betting Supervision Regulations, Justice Laws Website (laws-lois.justice.gc.ca)
- Is pari-mutuel betting becoming a bit obsolete? (harnessracingupdate.com)
- Pari-Mutuel Betting Explained 2026: How It Works & Where To Bet Online (bettingusa.com)
- Pari-Mutuel Betting: Tips, Wagering Strategies & Odds For Horse Racing ... (covers.com)
Vérifié par la rédaction de Nosy Mag. Mise à jour le 2026-11-08.