Agence du revenu du Canada
L'Agence du revenu du Canada (ARC) est l'organisme fédéral responsable de l'administration des lois fiscales et de la prestation des programmes d'avantages sociaux pour le gouvernement du Canada et la plupart des gouvernements provinciaux et territoriaux. En tant que plus grande organisation de la fonction publique fédérale, elle perçoit des centaines de milliards de dollars en revenus fiscaux chaque année et administre des prestations sociales majeures comme l'Allocation canadienne pour enfants. L'agence relève du ministre du Revenu national, actuellement François-Philippe Champagne, et sa gestion quotidienne est assurée par la commissaire Heather Evans. Son travail touche presque tous les Canadiens et toutes les entreprises, formant une partie centrale du cadre financier et social du pays.
Histoire et évolution
Les origines de la perception des impôts fédéraux au Canada remontent à l'époque précédant la Confédération, alors que les colonies individuelles géraient les droits de douane. Après la Confédération en 1867, le Parlement a créé deux ministères distincts, le Revenu intérieur et les Douanes. Les pressions financières de la Première Guerre mondiale ont conduit le gouvernement Borden à introduire un impôt sur le revenu des particuliers en 1917, d'abord comme mesure temporaire. Ces deux ministères ont finalement été fusionnés en une seule entité appelée Douanes et Accise entre 1918 et 1927. La Loi sur le ministère du Revenu national de 1927 a officiellement renommé le ministère en Revenu national, un titre qu'il a conservé pendant des décennies alors qu'il assumait de nouvelles responsabilités comme l'administration du Régime de pensions du Canada et de la taxe sur les produits et services.
En 1999, le gouvernement Chrétien a transformé le ministère en l'Agence des douanes et du revenu du Canada (ADRC), visant à réduire les doublons administratifs et à améliorer la prestation des services. Cette nouvelle agence avait un large mandat couvrant la fiscalité, les douanes et la protection des frontières. Cette structure a été de courte durée, car des problèmes de collaboration interministérielle ont conduit à la création de l'Agence des services frontaliers du Canada en décembre 2003. Suite à cette scission, l'ADRC a été rebaptisée Agence du revenu du Canada, se concentrant exclusivement sur l'administration fiscale et la prestation des avantages. Une étape importante de modernisation a été l'introduction de NETFILE pour la soumission électronique des déclarations en 1993.
Le rôle de l'ARC s'est considérablement élargi pendant la pandémie de COVID-19. L'agence a prolongé les délais de production pour l'année d'imposition 2019 et a fait passer de nombreux employés au télétravail. Sa nouvelle fonction la plus importante a été l'administration des prestations financières d'urgence, y compris la Prestation canadienne d'urgence (PCU), traitant des millions de demandes via ses systèmes. Selon l'agence, près de 8,5 millions de Canadiens ont demandé la PCU, ce qui représente environ 21,5 millions de demandes uniques avant la fermeture du programme en décembre 2020. Pour l'avenir, le Plan ministériel 2026-2027 de l'agence comprend une initiative visant à produire automatiquement les déclarations de revenus des Canadiens à faible revenu à partir de l'année d'imposition 2026, garantissant qu'ils reçoivent les prestations auxquelles ils ont droit.
Direction et gouvernance
L'Agence du revenu du Canada est dirigée politiquement par le ministre du Revenu national, qui est responsable devant le Parlement et le Cabinet pour toutes les opérations de l'agence. Le ministre actuel, François-Philippe Champagne, a été nommé le 13 mai 2025. La gestion quotidienne et la fonction de chef de la direction sont assumées par la commissaire du revenu, qui conseille le ministre et supervise les vastes opérations de l'agence. Heather Evans a été nommée à ce poste le 23 juin 2026. La commissaire est appuyée par un commissaire adjoint, actuellement Jean-François Fortin depuis le 6 mai 2024, qui agit en l'absence de la commissaire et s'occupe de mandats spécifiques.
Un conseil de gestion de 15 membres assure la surveillance stratégique. Onze membres sont nommés par les gouvernements provinciaux et territoriaux, deux par le gouvernement fédéral, et la commissaire siège comme membre d'office. Les membres du conseil servent généralement des mandats de trois ans. Le rôle principal du conseil est de superviser l'élaboration du Plan d'entreprise annuel de l'ARC, qui fixe les objectifs et les allocations financières. Il est divisé en plusieurs comités axés sur la vérification, la gouvernance, les ressources humaines et la transformation des services. Le conseil ne s'engage pas dans les opérations commerciales, n'applique pas la législation et n'a pas accès aux renseignements des contribuables.
L'Agence du revenu du Canada maintient quatre comités consultatifs pour l'aider dans la planification opérationnelle et la prise de décision. Ces comités consultatifs sont composés de professionnels de la fiscalité, d'avocats, de comptables et de leaders communautaires qui aident l'agence à améliorer sa prestation de services dans un domaine spécifique. Les comités consultatifs actuels sont le Comité consultatif sur le secteur de la bienfaisance, le Comité de résolution des dossiers de vérification, le Comité consultatif sur les personnes handicapées et le Comité consultatif sur la conformité à l'étranger. Ces comités fournissent des commentaires précieux à l'agence de la part d'experts externes.
Structure organisationnelle
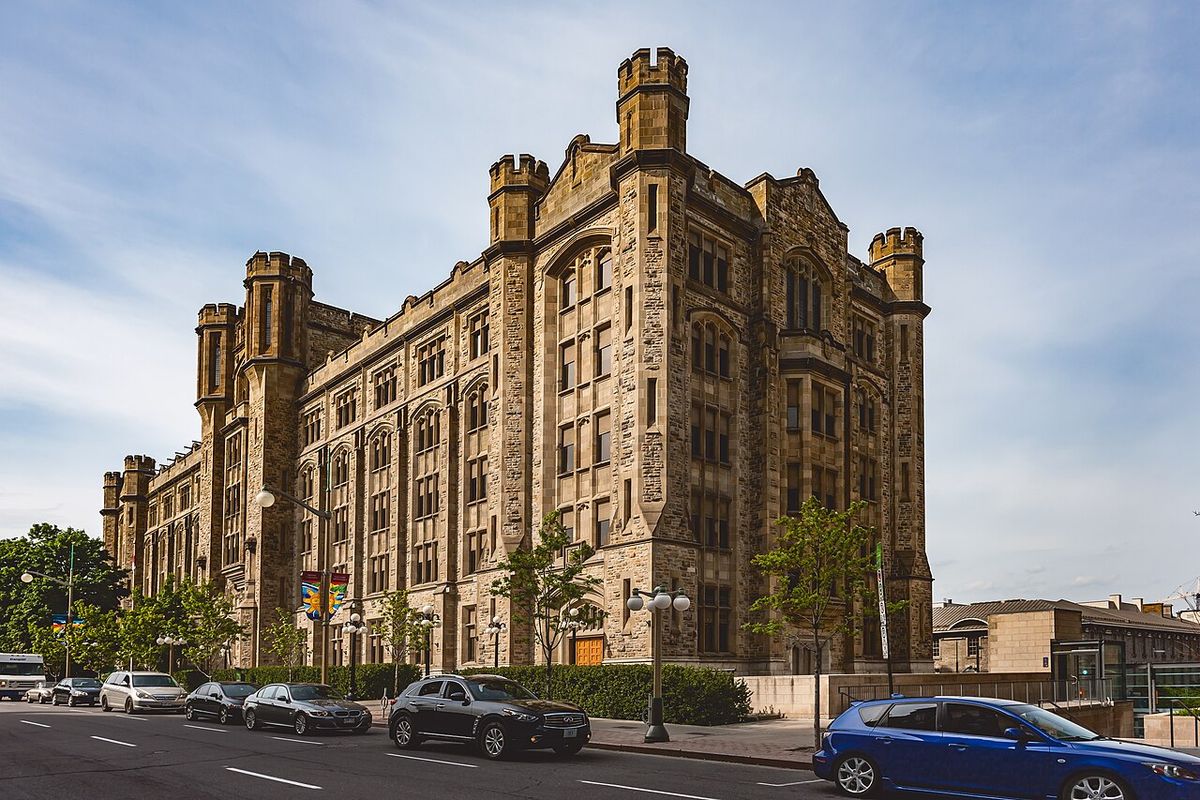
Le siège social de l'ARC à Ottawa abrite les fonctions centrales pour la reddition de comptes ministérielle, la planification d'entreprise, les ressources humaines, la technologie de l'information et l'interprétation de la législation fiscale. Ce bureau central est divisé en cinq directions de programme qui assurent le mandat central de fiscalité et de prestations, et sept directions d'entreprise qui fournissent des services de soutien interne. Au-delà d'Ottawa, les opérations nationales de l'agence sont organisées en quatre régions géographiques : Atlantique, Ontario, Québec et Ouest. Chaque région est dirigée par un commissaire adjoint qui supervise les centres fiscaux et les bureaux locaux.
Le traitement physique des déclarations de revenus est assuré par quatre centres fiscaux spécialisés situés à travers le pays, chacun étant assigné à des zones géographiques spécifiques. Le Centre fiscal de Jonquière dessert le Québec, le Centre fiscal de l'Île-du-Prince-Édouard dessert la région de l'Atlantique, le Centre fiscal de Sudbury dessert l'Ontario et le Centre fiscal de Winnipeg dessert les régions des Prairies et du Pacifique. Pour les cas de vérification et de recouvrement plus complexes nécessitant une interaction directe avec le contribuable, l'agence exploite 25 bureaux des services fiscaux (BSF) situés dans chaque province. Les territoires n'ont pas de BSF autonomes mais sont desservis par des bureaux d'autres régions.
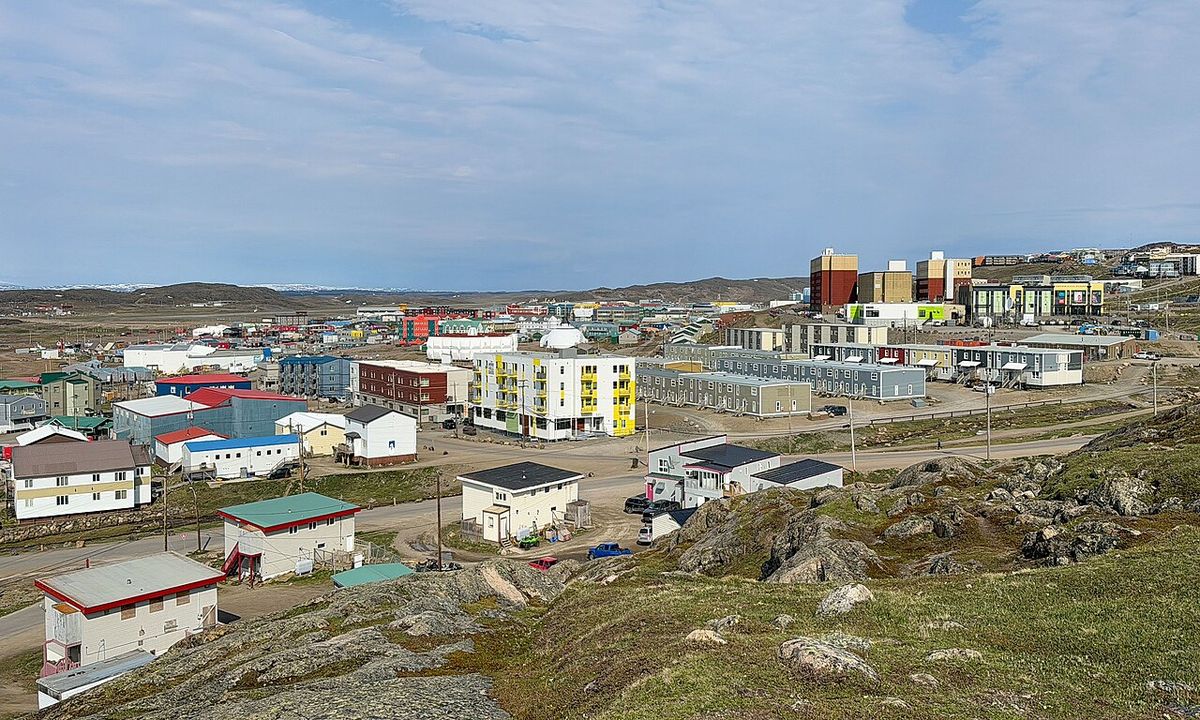
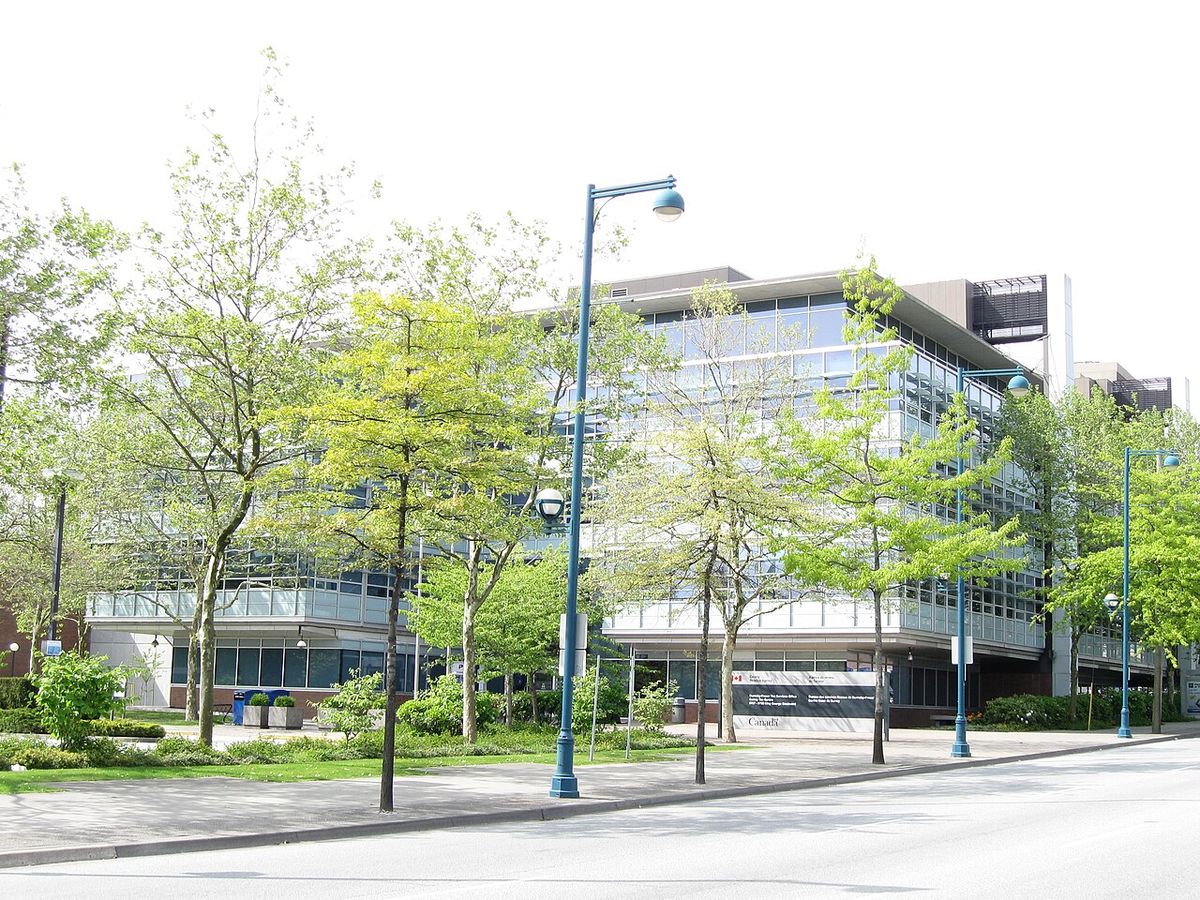
L'ARC a introduit les Centres nationaux de vérification et de recouvrement en 2016 dans le cadre d'un effort pour moderniser les services de l'Agence. Ces centres sont responsables des dossiers non complexes liés au recouvrement, à la vérification et à la validation qui n'impliquent pas d'interaction en personne. Il existe trois CNVR situés à travers le Canada à St. John's, Shawinigan et Surrey. En 2019, l'ARC a introduit les Centres de services du Nord pour fournir un accès aux services fiscaux et à l'assistance pour les résidents du Yukon, des Territoires du Nord-Ouest et du Nunavut. Ces trois centres sont situés dans les mêmes locaux que les bureaux existants de Service Canada à Whitehorse, Yellowknife et Iqaluit.
Opérations principales : perception des impôts
La fonction principale de l'ARC est la perception des impôts pour le compte du gouvernement fédéral et de la plupart des gouvernements provinciaux et territoriaux, le Québec étant l'exception notable. Cela comprend les impôts sur le revenu des particuliers et des sociétés, la taxe sur les produits et services, la taxe de vente harmonisée, divers droits d'accise et les redevances sur les combustibles. L'agence assure la conformité par le biais de vérifications, d'examens et d'activités de recouvrement, appliquant des pénalités lorsque nécessaire. En tant qu'agence distincte, elle maintient des ententes de recouvrement des coûts avec les provinces pour administrer les programmes de taxe de vente non harmonisée.
Pour l'impôt sur le revenu des particuliers, le Canada utilise un système par tranches avec des taux fixés par le ministère des Finances. Les impôts sont prélevés à la fois par les gouvernements fédéral et provinciaux mais sont perçus ensemble par l'ARC, sauf au Québec où les résidents doivent produire une déclaration séparée auprès de Revenu Québec. Les employeurs déduisent généralement l'impôt sur le revenu, les cotisations au Régime de pensions du Canada ou au Régime de rentes du Québec, et les primes d'assurance-emploi des chèques de paie des employés. Les travailleurs autonomes et ceux ayant un revenu de placement doivent verser les paiements directement, souvent sous forme de versements trimestriels.
L'agence administre également les impôts sur le revenu des sociétés pour la plupart des provinces, sauf l'Alberta et le Québec. L'Ontario a transféré cette responsabilité à l'ARC en 2008. Les provinces maintiennent des taux d'imposition des sociétés doubles, avec un taux inférieur pour le revenu admissible à la déduction fédérale pour petites entreprises. La taxe fédérale sur les produits et services est une taxe sur la valeur ajoutée de 5 %, perçue par l'ARC dans toutes les provinces. Au Québec, Revenu Québec administre la TPS pour les entreprises aux côtés de la taxe de vente du Québec. La taxe de vente harmonisée, qui combine la TPS fédérale avec une taxe de vente provinciale, est administrée par l'ARC à l'Île-du-Prince-Édouard, au Nouveau-Brunswick, à Terre-Neuve-et-Labrador, en Nouvelle-Écosse et en Ontario.
Prestation des avantages et crédits
En plus de la perception des impôts, l'ARC fournit une vaste gamme d'avantages sociaux et de crédits d'impôt, agissant comme un distributeur clé de la politique sociale fédérale et provinciale. Ces programmes sont largement assujettis à une évaluation du revenu, ce qui signifie que l'admissibilité et le montant des paiements sont basés sur le revenu du ménage tel que déclaré dans les déclarations de revenus annuelles. Ce lien entre la production de la déclaration de revenus et la réception des prestations montre le rôle central de l'agence dans le filet de sécurité sociale. Les principaux avantages fédéraux comprennent l'Allocation canadienne pour enfants, l'Incitatif à agir pour le climat et le Crédit d'impôt pour personnes handicapées.
L'Allocation canadienne pour enfants (ACE), introduite en juillet 2016, est un paiement mensuel non imposable pour aider les familles avec le coût d'élever des enfants de moins de 17 ans. Le montant de l'allocation est calculé en fonction du revenu familial net rajusté, nécessitant que les familles produisent leur déclaration de revenus annuelle pour être évaluées. L'ACE a consolidé et remplacé les programmes d'avantages pour enfants précédents comme la Prestation universelle pour la garde d'enfants et la Prestation fiscale canadienne pour enfants. Pendant la pandémie de COVID-19, le rôle de l'ARC s'est élargi pour administrer les mesures économiques d'urgence, notamment la Prestation canadienne d'urgence (PCU). Cette prestation imposable fournissait 2 000 $ par mois aux travailleurs admissibles qui ont perdu un revenu en raison de la pandémie, l'ARC traitant des millions de demandes.
L'agence administre également des programmes d'incitation qui fonctionnent comme des subventions aux entreprises, principalement par le biais de crédits d'impôt remboursables. Le plus important de ceux-ci est le programme de Recherche scientifique et de développement expérimental (RS&DE), qui fournit plus de 3 milliards de dollars annuellement à plus de 20 000 entreprises canadiennes pour encourager l'innovation. Selon une divulgation d'accès à l'information de 2024, l'ARC a appliqué des pénalités pour négligence grave aux demandeurs de la RS&DE pendant plusieurs années entre 2018 et 2024, avec des montants de pénalités annuels entre 0 $ et environ 5,2 millions de dollars. D'autres incitatifs ciblés soutiennent la production cinématographique et médiatique, les technologies propres et le développement régional. Ces programmes sont conçus pour réduire le fardeau fiscal des entreprises et fournir effectivement du financement pour stimuler la croissance économique et la création d'emplois.
Données financières et opérationnelles
L'Agence du revenu du Canada est le plus grand employeur de la fonction publique fédérale, avec 54 933 employés et un budget de fonctionnement de 5,1 milliards de dollars selon l'exercice 2018-2019. Malgré son siège social à Ottawa, seulement environ 12 000 employés travaillent dans la région de la capitale nationale. La composition de la main-d'œuvre de cette période comprenait 32 598 employés permanents, 10 057 employés contractuels et 1 251 étudiants, avec un âge moyen des employés de 45 ans. En tant qu'agence distincte en vertu de l'annexe V de la Loi sur la gestion des finances publiques, l'ARC a une flexibilité en matière de ressources humaines, lui permettant de fixer ses propres classifications d'emplois et taux de rémunération, et de négocier des conventions collectives de manière indépendante.
La majorité des employés de l'ARC sont représentés par l'Union des employés de l'impôt, une composante de l'Alliance de la Fonction publique du Canada. Les vérificateurs, les enquêteurs et les employés des systèmes informatiques sont représentés par l'Institut professionnel de la fonction publique du Canada, tandis que les cadres, la direction et les étudiants ne sont généralement pas syndiqués. Le taux d'intérêt prescrit de l'agence, utilisé pour calculer les avantages imposables sur les prêts à faible taux d'intérêt, est demeuré stable à 3 % pour le quatrième trimestre de 2026, marquant le sixième trimestre consécutif à ce taux. Ce taux est basé sur la moyenne trimestrielle des rendements des bons du Trésor du gouvernement du Canada.
L'ampleur des opérations financières de l'ARC est immense. Au cours de l'année d'imposition 2017, elle a perçu environ 430 milliards de dollars de revenus pour les gouvernements fédéral et provinciaux. Au cours de la même période, elle a administré près de 34 milliards de dollars en prestations aux Canadiens. Des chiffres plus récents du Moniteur des finances montrent que les revenus en juin 2026 s'élevaient à 44,8 milliards de dollars, bien que les revenus fiscaux aient spécifiquement diminué de 4,1 % par rapport à juin 2025. La Mise à jour économique du printemps 2026 proposait de fournir 18,7 millions de dollars sur trois ans, à partir de 2026-2027, pour renouveler certaines initiatives de l'ARC.
Dates et jalons clés
L'évolution du service du revenu du Canada est marquée par plusieurs jalons législatifs et opérationnels qui ont façonné sa forme et sa fonction actuelles. Ces événements mettent en lumière la transition de l'agence d'un ministère gouvernemental traditionnel vers une organisation moderne axée sur le service avec un rôle croissant dans la perception des revenus et la prestation des programmes sociaux. La chronologie comprend la création des ministères fondateurs après la Confédération et l'introduction de l'impôt sur le revenu pendant la Première Guerre mondiale. Elle couvre également le virage technologique avec la déclaration électronique et les changements structurels qui ont créé l'ARC moderne et son agence frontalière sœur. La liste suivante détaille ces moments clés en ordre chronologique.
- 1867: Création des ministères distincts du Revenu intérieur et des Douanes après la Confédération.
- 1917: Introduction de l'impôt fédéral sur le revenu des particuliers comme mesure temporaire en temps de guerre.
- 1927: Adoption de la Loi sur le ministère du Revenu national, renommant Douanes et Accise en Revenu national.
- 1993: Lancement de NETFILE, permettant la soumission électronique des déclarations de revenus.
- 1999: Transformation de Revenu Canada en Agence des douanes et du revenu du Canada (ADRC).
- Décembre 2003: Création de l'Agence des services frontaliers du Canada à partir de l'ADRC, conduisant au changement de nom en Agence du revenu du Canada.
- Juillet 2016: Mise en œuvre de l'Allocation canadienne pour enfants, remplaçant les programmes d'avantages pour enfants précédents.
- 2026: Plan pour commencer à produire automatiquement les déclarations de revenus des Canadiens à faible revenu pour l'année d'imposition 2026.
Principaux programmes fiscaux et d'avantages administrés
L'ARC administre un portefeuille complexe de programmes qui ont un impact direct sur les revenus gouvernementaux et le bien-être financier individuel. Le tableau suivant présente certains des principaux impôts perçus et avantages fournis, illustrant la portée étendue de l'agence. Ce portefeuille démontre comment les opérations de l'ARC vont bien au-delà de la simple perception des impôts pour inclure des fonctions importantes de redistribution de la richesse et de stimulation économique. L'administration de ces programmes nécessite une infrastructure technologique et de ressources humaines massive, du traitement des déclarations de base dans les centres fiscaux à la réalisation de vérifications complexes dans les bureaux régionaux. Le tableau catégorise les programmes par type et fournit une brève description de leur fonction principale et des détails administratifs clés.
| Type de programme | Nom | Détail clé |
|---|---|---|
| Impôt | Impôt sur le revenu des particuliers | Perçu pour toutes les provinces sauf le Québec. Utilise un système de taux par tranches. |
| Impôt | Impôt sur le revenu des sociétés | Administré pour la plupart des provinces, sauf l'Alberta et le Québec. Comporte des taux provinciaux doubles. |
| Impôt | Taxe sur les produits et services (TPS) | Taxe fédérale sur la valeur ajoutée de 5 %. Administrée par Revenu Québec pour les entreprises au Québec. |
| Impôt | Taxe de vente harmonisée (TVH) | Taxe de vente combinée fédérale-provinciale à l'Î.-P.-É., au N.-B., à T.-N.-L., en N.-É. et en ON. Administrée par l'ARC. |
| Avantage | Allocation canadienne pour enfants (ACE) | Paiement mensuel non imposable, assujetti au revenu, pour les familles avec des enfants de moins de 17 ans. |
| Avantage | Crédit pour la TPS/TVH | Paiement trimestriel non imposable pour aider les particuliers et les familles à revenu faible ou modeste à compenser les taxes de vente payées. |
| Avantage | Crédit d'impôt pour personnes handicapées (CIPH) | Crédit d'impôt non remboursable pour réduire l'impôt sur le revenu des personnes handicapées ou des personnes qui les soutiennent. |
| Incitatif aux entreprises | Recherche scientifique et développement expérimental (RS&DE) | Programme d'incitation fiscal fournissant plus de 3 milliards de dollars annuellement pour soutenir la R-D des entreprises. |
Agence du revenu du Canada : questions fréquentes
De quoi l'Agence du revenu du Canada (ARC) est-elle responsable ?
L'Agence du revenu du Canada est responsable de l'administration de la plupart des lois fiscales fédérales, provinciales et territoriales au Canada. Cela comprend la perception des impôts sur le revenu des particuliers et des sociétés, de la taxe sur les produits et services et de la taxe de vente harmonisée. Au-delà de la fiscalité, l'ARC fournit les principaux programmes d'avantages sociaux comme l'Allocation canadienne pour enfants et le Crédit pour la TPS/TVH. Elle supervise également l'enregistrement des organismes de bienfaisance et administre des programmes d'incitation aux entreprises comme le crédit d'impôt pour recherche scientifique et développement expérimental.
Qui est l'actuel ministre du Revenu national ?
L'actuel ministre du Revenu national est François-Philippe Champagne. Il a été nommé à ce poste le 13 mai 2025. Le ministre est responsable devant le Parlement et le Cabinet pour toutes les opérations de l'ARC et les questions liées à l'administration fiscale et des avantages au Canada. Le ministre fournit le leadership politique et l'orientation pour l'agence.
Quelle est la différence entre l'ARC et Revenu Québec ?
L'ARC administre les lois fiscales et perçoit les impôts pour le gouvernement fédéral et pour toutes les provinces et territoires sauf le Québec. Revenu Québec est l'agence de revenu provinciale responsable de l'administration des propres lois fiscales du Québec. Les résidents du Québec doivent produire une déclaration de revenus provinciale séparée auprès de Revenu Québec, tout en produisant leur déclaration fédérale auprès de l'ARC. Revenu Québec administre également la taxe sur les produits et services pour les entreprises opérant au Québec, aux côtés de la taxe de vente du Québec.
Quels avantages l'ARC administre-t-elle ?
L'Agence du revenu du Canada administre des avantages et crédits assujettis au revenu pour le compte du gouvernement du Canada et de la plupart des provinces et territoires. Les principaux programmes fédéraux comprennent l'Allocation canadienne pour enfants, qui aide les familles avec des enfants de moins de 17 ans, et le Crédit pour la TPS/TVH. L'agence fournit également l'Incitatif à agir pour le climat et le Crédit d'impôt pour personnes handicapées. Pendant la pandémie de COVID-19, l'ARC a été chargée de fournir les prestations d'urgence comme la Prestation canadienne d'urgence et la Prestation canadienne d'urgence pour les étudiants.
Comment les entreprises peuvent-elles obtenir du financement ou des crédits d'impôt de l'ARC ?
L'ARC administre plusieurs programmes d'incitation fiscale qui fonctionnent comme du financement pour les entreprises. Le plus important est le programme de Recherche scientifique et de développement expérimental, qui fournit des crédits d'impôt pour les activités de recherche et développement admissibles. D'autres incitatifs existent pour la production cinématographique et médiatique, les technologies propres et le développement régional. Il s'agit généralement de crédits d'impôt remboursables ou non remboursables qui réduisent l'impôt à payer d'une entreprise ou entraînent un remboursement en espèces, fournissant effectivement un soutien financier pour des activités commerciales spécifiques.
Quel est le taux d'intérêt prescrit de l'ARC pour 2026 ?
Le taux d'intérêt prescrit de l'Agence du revenu du Canada est demeuré à 3 % pour le quatrième trimestre de 2026, du 1er octobre au 31 décembre. C'était le sixième trimestre consécutif où le taux se maintenait à ce niveau. Ce taux est utilisé pour calculer les avantages imposables pour les employés et les actionnaires qui reçoivent des prêts sans intérêt ou à faible taux d'intérêt. Il est basé sur la moyenne trimestrielle des rendements des bons du Trésor du gouvernement du Canada et est fixé trimestriellement.
Sources et lectures complémentaires
- Agence du revenu du Canada (Wikipédia, en anglais)
- Canada Revenue Agency (CRA) Funding Programs | 2026 (hellodarwin.com)
- Canada Revenue Agency prescribed rate unchanged for ... (krp.ca)
Vérifié par la rédaction de Nosy Mag. Mise à jour le 2026-10-29.