Régime de pensions du Canada
Le Régime de pensions du Canada (RPC) est un programme d'assurance sociale obligatoire et contributif qui constitue un pilier central du système public de revenu de retraite du Canada. Établi en 1965, il verse des prestations mensuelles aux Canadiens retraités, invalides et survivants, financées par des cotisations sur la paie des travailleurs et de leurs employeurs. En juin 2024, le fonds du RPC, géré par l'organisme indépendant Investissements RPC (IRPC), détient plus de 646 milliards de dollars d'actifs au nom de 22 millions de cotisants et de bénéficiaires. Un important rehaussement du régime, mis en œuvre progressivement depuis 2019, augmente graduellement les prestations de retraite pour remplacer le tiers des gains avant la retraite.
Structure et administration du programme
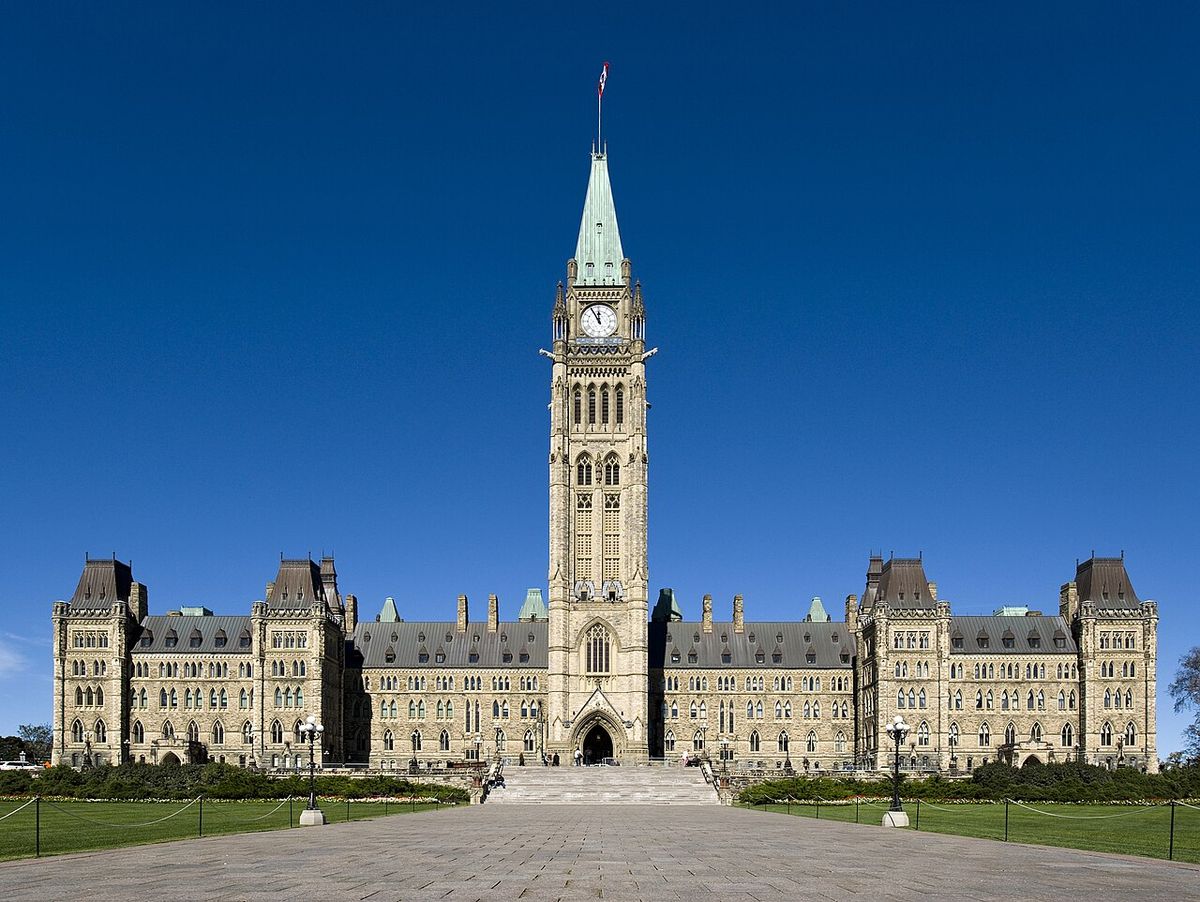
Le Régime de pensions du Canada est un programme administré par le gouvernement fédéral et obligatoire pour tous les Canadiens âgés de 18 ans et plus occupant un emploi, sauf au Québec. Le Québec s'est retiré à la création du régime en 1965 et administre son propre régime comparable, le Régime de rentes du Québec (RRQ). L'autorité constitutionnelle en matière de pensions est partagée entre les gouvernements fédéral et provinciaux, ce qui signifie que tout changement majeur au RPC nécessite l'approbation d'au moins sept provinces représentant les deux tiers de la population canadienne. Le régime est administré au quotidien par Emploi et Développement social Canada, qui traite les demandes et verse les prestations. La gestion et la surveillance financière à long terme sont assurées conjointement par les ministres des Finances fédéral et provinciaux, qui réexaminent le régime au moins tous les trois ans pour en assurer la pérennité.
Les actifs financiers du RPC ne sont pas détenus directement par le gouvernement, mais sont gérés par la société d'État indépendante Investissements RPC, également appelée le Conseil d'investissement du RPC (CIRPC). Créé en 1997 sous la direction du ministre des Finances de l'époque, Paul Martin, le CIRPC fonctionne à distance du gouvernement pour investir professionnellement le fonds de réserve du RPC. Son mandat est de maximiser les rendements sans risque indu, en suivant une stratégie d'investissement à long terme qui privilégie la durabilité et des pratiques responsables. Le conseil présente un rapport trimestriel sur sa performance et un rapport annuel au Parlement par l'entremise du ministre fédéral des Finances, offrant ainsi de la transparence aux millions de Canadiens qui dépendent du régime.
Historique et réformes
Le Régime de pensions du Canada a été établi par le 26e Parlement du Canada sous le gouvernement libéral minoritaire du premier ministre Lester B. Pearson, avec le soutien crucial du Nouveau Parti démocratique dirigé par Tommy Douglas. La loi a reçu la sanction royale le 3 avril 1965 et est entrée en vigueur le 1er janvier 1966. Les taux de cotisation initiaux étaient fixés à 1,8 % des gains admissibles pour les employés, auxquels les employeurs ajoutaient une contrepartie, les travailleurs autonomes payant 3,6 %. Le régime était conçu comme un système de répartition, mais les prestations de retraite complètes étaient disponibles après seulement dix ans de cotisations. Le RPC a atteint sa pleine maturité en 2013, marquant la première année où les personnes atteignant 65 ans avaient pu cotiser pendant toute leur vie active depuis l'âge de 18 ans.
Les changements démographiques, dont un taux de natalité en baisse et une espérance de vie croissante, ont commencé à peser sur les finances du régime dès les années 1980. Après des consultations publiques, les gouvernements fédéral et provinciaux ont adopté des réformes importantes en 1997 pour garantir la pérennité à long terme. Ces réformes ont fait passer le RPC à un modèle de financement partiel ou « en régime permanent », créant un important fonds de réserve pour aider à payer les prestations futures. Un élément clé a été la création du Conseil d'investissement du RPC pour gérer ce fonds. Les taux de cotisation ont été augmentés par étapes pour atteindre 4,95 % pour les employés et les employeurs d'ici 2003, et le principe du financement intégral progressif a été adopté, exigeant que toute nouvelle amélioration des prestations soit payée par des cotisations accrues.
En réponse au déclin de la couverture des régimes de retraite en milieu de travail, un deuxième rehaussement majeur a été convenu en 2016. Mis en œuvre progressivement à partir de 2019, cette réforme augmente graduellement le taux de remplacement du RPC de 25 % à 33,33 % des gains couverts et relève de 14 % le revenu maximal couvert par le régime. Lorsqu'il sera pleinement mature en 2065, la pension de retraite maximale sera supérieure de plus de 50 %. Ce rehaussement est entièrement capitalisé, ce qui signifie que chaque génération paie ses propres prestations supplémentaires par des cotisations distinctes. Selon le 32e rapport actuariel déposé en décembre 2025, ces mesures ont permis de maintenir la pérennité du RPC pour au moins les 75 prochaines années aux taux de cotisation législatifs actuels.
Cotisations et financement
Les cotisations au RPC sont obligatoires pour la plupart des Canadiens âgés de 18 ans et plus occupant un emploi ou étant travailleurs autonomes dont les gains annuels dépassent une exemption de base, fixée à 3 500 $ depuis 1998. Les cotisations sont calculées en pourcentage des gains admissibles, c'est-à-dire les gains compris entre l'exemption de base et un plafond annuel appelé Gains annuels maximums admissibles (GAM). Pour 2026, le GAM est de 74 600 $ et le taux de cotisation pour les employés et les employeurs est de 5,95 % chacun. Cela donne une cotisation annuelle maximale de l'employé de 4 230,45 $, l'employeur versant un montant équivalent.
Le modèle de financement du RPC de base est un système hybride « en régime permanent », où le taux de cotisation actuel est fixé pour rester constant tandis qu'un fonds de réserve génère des revenus de placement pour aider à stabiliser les coûts à long terme. La portion de rehaussement du RPC, introduite en 2019, est financée sur une base entièrement capitalisée, les cotisations étant dirigées vers un compte distinct pour payer les prestations améliorées acquises par cette génération. Un deuxième seuil de gains a été introduit dans le cadre du rehaussement. Pour 2026, les gains entre 74 600 $ et 85 000 $ sont assujettis à un taux de cotisation additionnel de 4 % pour les employés et les employeurs, avec une cotisation annuelle additionnelle maximale de 416 $ pour les employés.
- 1966 à 1986 : Taux de cotisation combiné de 3,6 % (1,8 % employé, 1,8 % employeur).
- 1987 à 1997 : Les taux ont augmenté de 0,2 % par année, atteignant 6 % combinés en 1997.
- 1998 à 2003 : Les taux ont été augmentés par étapes pour atteindre 9,9 % combinés (4,95 % chacun pour l'employé et l'employeur).
- 2003 à 2018 : Les taux de cotisation sont restés stables à 4,95 % chacun.
- 2019 à 2023 : Les cotisations de rehaussement ont été mises en œuvre progressivement, augmentant le taux de 1 % pour atteindre 5,95 % chacun d'ici 2023.
- 2024 et après : Un taux additionnel de 4 % s'applique aux gains entre le GAM et une nouvelle limite supérieure.
L'actuaire en chef du Canada soumet un rapport au Parlement sur la situation financière du régime tous les trois ans. Ces rapports indiquent que le RPC est viable aux taux de cotisation législatifs pour au moins les 75 prochaines années. Les réformes ont réussi à stabiliser le régime. Le Fonds du RPC est un fonds de placement géré de façon professionnelle et supervisé par Investissements RPC (IRPC). Le fonds de réserve géré par l'IRPC joue un rôle crucial en générant des rendements de placement pour soutenir le paiement des prestations futures.
Prestations de retraite
La prestation principale du RPC est la pension de retraite mensuelle et imposable, conçue pour remplacer une partie du revenu d'un cotisant avant la retraite. Le montant est calculé en fonction de l'historique des gains du cotisant et de l'âge auquel il choisit de commencer à recevoir la pension. Pour le RPC de base, la formule prend 25 % de la moyenne des gains admissibles sur la vie active du cotisant, ajustée pour l'inflation. Une disposition générale d'exclusion élimine les 17 % d'années de gains les plus faibles du calcul. La portion de rehaussement du RPC utilise une formule similaire, mais vise un taux de remplacement de 33,33 % et calcule la moyenne en fonction des 40 meilleures années de gains.
Bien que l'âge standard pour commencer à recevoir une pension complète soit de 65 ans, les personnes peuvent commencer à recevoir une pension réduite de façon permanente dès l'âge de 60 ans ou la reporter jusqu'à l'âge de 70 ans pour un montant accru. Pour chaque mois pris avant 65 ans, la pension est réduite de 0,6 %, ce qui donne une réduction maximale de 36 % à 60 ans. Pour chaque mois reporté après 65 ans, la pension augmente de 0,7 %, pour une augmentation maximale de 42 % à 70 ans. Il n'y a aucun avantage financier à reporter la pension au-delà de 70 ans. Toutes les pensions de retraite du RPC en cours de versement sont ajustées chaque janvier en fonction de l'Indice des prix à la consommation pour les protéger contre l'inflation.
| Description | Montant 2026 |
|---|---|
| Pension mensuelle maximale (commençant à 65 ans) | 1 507,65 $ |
| Pension mensuelle moyenne pour les nouveaux bénéficiaires (oct., déc. 2026) | 858,34 $ |
| Pension mensuelle maximale estimée (commençant à 70 ans) | Environ 2 140,86 $ |
Pour recevoir la pension maximale à 65 ans, un cotisant doit généralement avoir effectué la cotisation maximale pendant au moins 39 ans. La plupart des bénéficiaires reçoivent moins que le maximum en raison de périodes de gains plus faibles, de travail à temps partiel ou de lacunes dans leur historique de cotisations. Les personnes peuvent obtenir une estimation de leur future pension en consultant leur Relevé de cotisations dans leur compte Mon dossier Service Canada. Les demandes de pension de retraite doivent être soumises. Les prestations ne commencent pas automatiquement.
Autres prestations du RPC
Outre la pension de retraite, le RPC offre un soutien financier crucial en cas d'invalidité et de décès. La pension d'invalidité du RPC est disponible pour les cotisants de moins de 65 ans qui ont une invalidité mentale ou physique grave et prolongée les empêchant de travailler régulièrement. Pour être admissible, le demandeur doit avoir cotisé au RPC pendant quatre des six dernières années, ou trois des six dernières années s'il a cotisé pendant 25 ans ou plus. La prestation comprend une portion forfaitaire et une portion liée aux gains, et elle est également indexée à l'inflation chaque année.
Le régime offre également plusieurs prestations de survivant. Une pension de survivant mensuelle est versée au conjoint ou au conjoint de fait survivant d'un cotisant décédé. Le montant dépend des cotisations du défunt, de l'âge du survivant et du fait que le survivant reçoive ou non une pension d'invalidité ou de retraite du RPC. Un montant forfaitaire unique de décès est également disponible pour la succession d'un cotisant décédé, qui est gelé à un maximum de 2 500 $ depuis 1998. Pour les familles avec enfants, une prestation pour enfants est versée aux enfants à charge d'un cotisant invalide ou décédé jusqu'à ce que l'enfant atteigne 18 ans, ou 25 ans s'il fréquente l'école à temps plein.
- Pension d'invalidité : Pour les travailleurs admissibles de moins de 65 ans ayant une invalidité grave et prolongée.
- Pension de survivant : Paiement mensuel au conjoint ou au conjoint de fait d'un cotisant décédé.
- Prestation de décès : Un paiement forfaitaire imposable versé à la succession (max 2 500 $).
- Prestations pour enfants : Paiements mensuels pour les enfants à charge d'un cotisant invalide ou décédé.
Tous les paiements de prestations du Régime de pensions du Canada sont imposables comme revenu ordinaire pour le bénéficiaire. Pour commencer à recevoir des prestations, une demande doit être déposée auprès du régime au moins six mois avant la date de début prévue. Si une demande de pension d'invalidité du RPC est refusée, la personne a le droit d'interjeter appel de cette décision d'abord pour une révision ministérielle. Par la suite, un autre appel peut être fait auprès du Tribunal de la sécurité sociale indépendant pour un examen administratif final.
Investissements RPC et gestion du fonds
Le Conseil d'investissement du Régime de pensions du Canada (CIRPC) est le gestionnaire professionnel indépendant du fonds du RPC, fonctionnant selon une structure de gouvernance à distance établie par une loi du Parlement. Son seul mandat est de gérer les fonds dans le meilleur intérêt à long terme des plus de 22 millions de cotisants et de bénéficiaires du RPC. L'IRPC investit à l'échelle mondiale dans un portefeuille diversifié d'actions cotées, de capital-investissement, d'immobilier, d'infrastructures et d'instruments à revenu fixe. Sa stratégie d'investissement est guidée par des principes de création de valeur à long terme, de gestion des risques et de durabilité, y compris des considérations environnementales, sociales et de gouvernance (ESG).
La performance du fonds est cruciale pour la pérennité du régime, car les rendements des placements aident à financer les prestations futures sans nécessiter d'augmentation continue des taux de cotisation. L'IRPC présente ses résultats financiers trimestriellement et ses activités d'investissement détaillées annuellement, offrant un degré élevé de transparence. Au 31 mars 2023, l'actif net déclaré du fonds du RPC était de 574 G$. Les rapports de l'actuaire en chef utilisent différentes méthodologies pour évaluer la santé à long terme du régime. L'approche « groupe ouvert », qui inclut tous les participants actuels et futurs, projette la santé financière du régime sur un horizon de 150 ans et considère la valeur actuelle des cotisations futures comme un actif. Le 31e rapport actuariel, au 31 décembre 2021, notait un passif non capitalisé de 1 142,4 G$ selon l'approche « groupe fermé ».
Le Régime de rentes du Québec
Le Régime de rentes du Québec (RRQ) est le programme provincial de retraite qui fonctionne à la place du RPC pour les travailleurs du Québec. Établi simultanément en 1965 lorsque le Québec a exercé son droit constitutionnel de se retirer du régime fédéral, le RRQ est conçu pour être substantiellement similaire au RPC en termes de prestations, de taux de cotisation et d'admissibilité. Le régime est administré par Retraite Québec, la commission des rentes de la province. Comme le RPC, le RRQ a également été rehaussé à partir de 2019, suite à une entente entre le Québec et le gouvernement fédéral, pour augmenter graduellement les prestations de retraite. Bien que les structures soient parallèles, certaines différences administratives et d'investissement existent, comme le gestionnaire d'investissement propre au RRQ, la Caisse de dépôt et placement du Québec.
Les cotisations et les prestations sont coordonnées entre les deux régimes de sorte que les personnes qui ont travaillé à la fois au Québec et dans d'autres provinces reçoivent une pension combinée sans surpaiement ni lacune. Pour les résidents du Québec, toutes les demandes et les demandes de renseignements concernant les prestations de retraite sont traitées directement par Retraite Québec plutôt que par Service Canada fédéral. Cela assure une administration efficace pour les cotisants de la province tout en maintenant l'interopérabilité avec le système national. Les mécanismes de coordination empêchent les doubles cotisations et garantissent que les droits à prestations sont calculés correctement sur l'ensemble de l'historique de travail canadien d'une personne. Le taux de cotisation au RRQ était de 10,8 % pour 2017 et les années suivantes, et a été réduit à 10,6 % en 2026.
Régime de pensions du Canada : questions fréquentes
Combien vais-je recevoir du RPC en 2026 ?
Le montant de votre pension de retraite du RPC dépend de votre historique de gains, de la durée de vos cotisations et de l'âge auquel vous commencez à la recevoir. Pour 2026, le montant mensuel maximal si vous commencez à 65 ans est de 1 507,65 $. Le montant mensuel moyen pour les nouveaux bénéficiaires d'octobre à décembre 2026 est de 858,34 $. Si vous la reportez jusqu'à 70 ans, le maximum pourrait être d'environ 2 140,86 $ par mois. Vous pouvez obtenir une estimation personnalisée en consultant votre Relevé de cotisations dans votre compte Mon dossier Service Canada.
Quand devrais-je commencer à prendre ma pension de retraite du RPC ?
Vous pouvez commencer votre pension du RPC dès l'âge de 60 ans ou aussi tard qu'à 70 ans. Commencer tôt entraîne une réduction permanente de 0,6 % par mois avant 65 ans (réduction maximale de 36 % à 60 ans). Reporter augmente votre pension de 0,7 % par mois après 65 ans (augmentation maximale de 42 % à 70 ans). La décision dépend de votre santé, de vos besoins financiers, d'autres sources de revenus et de vos attentes en matière de longévité. Il y a un point d'équilibre typiquement au début ou au milieu de la **quatre-vingtaine** (vers 80 ans). Si vous vivez plus longtemps, reporter fournit plus de prestations totales au cours de la vie.
Puis-je partager ma pension du RPC avec mon conjoint ?
Oui, les pensions du RPC peuvent être partagées entre conjoints ou conjoints de fait par un processus appelé partage de pension. Cela peut être fait pendant la vie commune ou dans le cadre d'une séparation ou d'un divorce. Le partage peut aider à réduire le fardeau fiscal combiné si un partenaire est dans une tranche d'imposition plus élevée. Une disposition pour les enfants permet d'exclure les périodes de faibles gains lors de la garde d'enfants de moins de sept ans du calcul de la pension, ce qui peut augmenter la prestation pour le principal fournisseur de soins.
Comment le fonds du RPC est-il géré et est-il sécuritaire ?
Le fonds du RPC est géré par l'organisme indépendant Investissements RPC (IRPC), une société d'État dotée d'un conseil et d'une équipe de direction professionnels. Il investit le fonds à l'échelle mondiale dans un portefeuille diversifié pour obtenir des rendements solides et ajustés au risque à long terme. La santé financière du régime est réexaminée tous les trois ans par l'actuaire en chef du Canada, dont les rapports ont confirmé de façon constante la viabilité du RPC pour au moins 75 ans aux taux de cotisation actuels. Le 32e rapport actuariel déposé en décembre 2025 a affirmé que le régime demeurait solide et durable.
Quel est le taux de cotisation au RPC pour 2026 ?
Pour 2026, le taux de cotisation de l'employé et de l'employeur pour le Régime de pensions du Canada de base est de 5,95 % chacun sur les gains admissibles. Ce taux s'applique aux gains compris entre l'exemption de base de 3 500 $ et les gains annuels maximums admissibles de 74 600 $. La cotisation annuelle maximale de l'employé pour 2026 est de 4 230,45 $. Une cotisation additionnelle de 4 % s'applique aux gains entre 74 600 $ et 85 000 $ en 2026 dans le cadre du rehaussement du RPC.
Le Régime de pensions du Canada est-il imposable ?
Oui, les paiements de prestations du Régime de pensions du Canada sont imposables comme revenu ordinaire. Cela s'applique à la pension de retraite mensuelle ainsi qu'aux pensions d'invalidité et de survivant. Les prestations sont assujetties à l'impôt sur le revenu fédéral et provincial au taux marginal d'imposition du bénéficiaire. Les prestations mensuelles sont ajustées annuellement en fonction de l'Indice des prix à la consommation. Le régime est un programme d'assurance sociale contributif lié aux gains qui fait partie du système public de revenu de retraite du Canada aux côtés de la Sécurité de la vieillesse.
Sources et lectures complémentaires
- Régime de pensions du Canada (Wikipédia, en anglais)
- CPP understanding the basics (atb.com)
- CPP payment dates 2026: schedule, amounts, and when to ... (wealthsimple.com)
Vérifié par la rédaction de Nosy Mag. Mise à jour le 2026-11-01.