Obligations d'épargne du Canada
L'obligation d'épargne du Canada était un instrument d'investissement offert par le gouvernement du Canada de 1945 à 2017. Elle était émise par la Banque du Canada et vendue annuellement entre le début octobre et le 1er décembre. Les obligations offraient un taux d'intérêt concurrentiel avec un minimum garanti, constituant un investissement à faible risque et garanti, remboursable dans la plupart des institutions financières. Le programme s'inspirait des obligations de la Victoire des deux guerres mondiales. Sa popularité a décliné au cours des dernières décennies en raison des coûts administratifs élevés et d'alternatives d'investissement plus attrayantes, ce qui a mené à son arrêt annoncé dans le budget fédéral de 2017.
Origines historiques et évolution
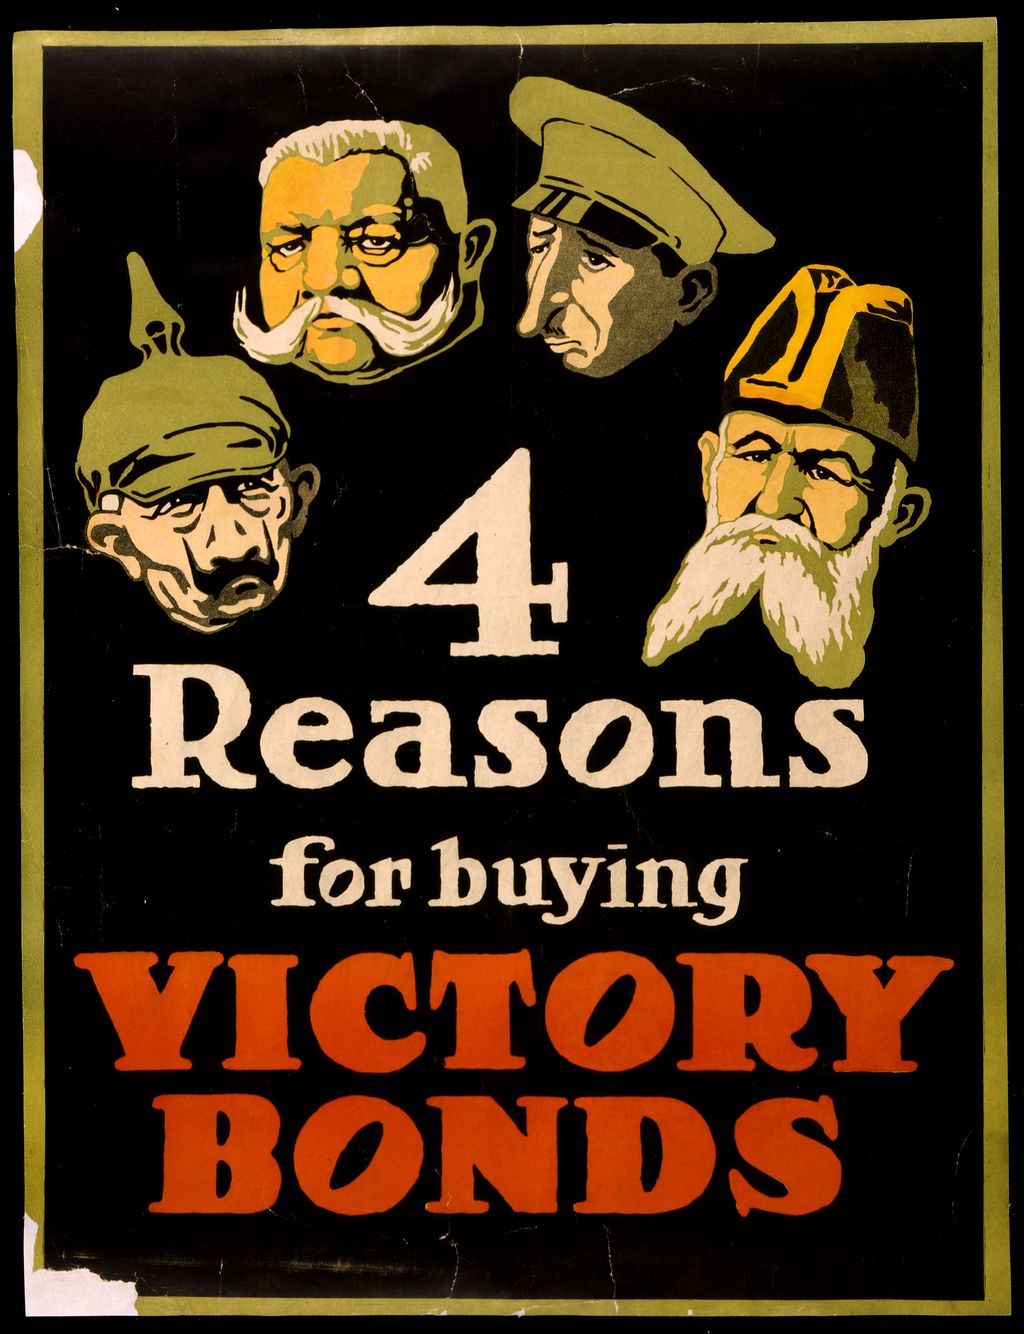
Le programme des obligations d'épargne du Canada trouve ses racines dans les campagnes d'obligations de la Victoire de la Première et de la Seconde Guerre mondiale. Le gouvernement a d'abord vendu des obligations de guerre, commercialisées sous le nom d'obligations de la Victoire, à partir de 1917 pour financer l'effort de guerre allié. Ces campagnes utilisaient une publicité importante, incluant des œuvres d'art, des défilés et des appuis de célébrités. Le succès de ces instruments de temps de guerre a démontré la volonté du public de prêter directement au gouvernement, un modèle relancé pour la Seconde Guerre mondiale.
En 1945, le gouvernement a lancé le programme des obligations d'épargne du Canada pour reproduire ce succès pour le financement en temps de paix. En 1987, la valeur totale des OEC émises s'élevait à environ 55 milliards $. Cependant, les décennies suivantes ont connu un déclin marqué et constant des émissions. Un rapport commandé en 2004 par le ministère des Finances recommandait d'abandonner le programme pour économiser environ 650 millions $ sur neuf ans.
Le ministre des Finances de l'époque, Ralph Goodale, a rejeté l'idée, invoquant la popularité du programme, surtout auprès des premiers investisseurs. Des changements ont plutôt été apportés pour rendre les obligations plus concurrentielles. La valeur des obligations émises est passée de 55 milliards $ en 1987 à un peu plus de 6 milliards $ en 2015. Une étude commandée par le gouvernement et réalisée par KPMG en juin 2015 recommandait à nouveau l'annulation, notant que le programme coûtait aux contribuables environ 58 millions $ par année.
Le ministère des Finances avait d'abord exclu l'annulation. Cependant, en octobre 2016, le nouveau gouvernement libéral élu envisageait de mettre fin au programme. La décision finale a été annoncée dans le budget fédéral du 22 mars 2017. Le budget indiquait que la vente de nouvelles OEC serait interrompue cette année-là, et qu'aucun nouvel achat ne serait permis après novembre 2017.
Types d'obligations et caractéristiques principales
Le produit de base était l'obligation d'épargne du Canada, qui était disponible en deux styles de paiement d'intérêts. Les obligations à intérêt ordinaire versaient les intérêts directement au détenteur, généralement par chèque ou dépôt direct à chaque anniversaire de la date d'émission. Les obligations à intérêt composé ajoutaient les intérêts courus au capital chaque année, la totalité étant versée seulement au remboursement ou à l'échéance. Le taux d'intérêt pour une OEC standard était garanti pour la première année et pouvait fluctuer avec les conditions du marché pour les neuf années restantes de son terme.
Ces obligations étaient remboursables en tout temps dans la plupart des institutions financières. En 1997, le gouvernement a introduit l'obligation à prime du Canada comme produit complémentaire. Ces obligations étaient aussi offertes en versions à intérêt ordinaire et composé, mais présentaient une différence clé dans la stabilité des taux. Le taux d'intérêt pour une obligation à prime du Canada était fixe pour les trois premières années, après quoi il pouvait fluctuer pour les sept années restantes jusqu'à l'échéance.
Cette plus grande stabilité était considérée comme une caractéristique de prime. En contrepartie, les OPC n'étaient remboursables qu'à la date anniversaire de leur émission ou pendant les 30 jours immédiatement suivants. Un troisième produit était l'obligation de placement du Canada, introduite en 2003. Il s'agissait d'obligations non remboursables à court terme, avec une échéance de trois ans, disponibles exclusivement par l'entremise de courtiers en placement.
Seulement six séries ont été émises avant que le produit ne soit abandonné en 2004. Toutes les OEC et OPC avaient une date d'échéance finale. L'administrateur du programme a confirmé que toutes les obligations avaient atteint leur échéance et cessé de rapporter des intérêts en décembre 2021. Cela a marqué la fin définitive des obligations financières du programme.
- Obligation d'épargne du Canada (OEC) : Remboursable en tout temps. Taux garanti pour 1 an.
- Obligation à prime du Canada (OPC) : Remboursable seulement à la date anniversaire + 30 jours. Taux fixe pour 3 ans.
- Obligation de placement du Canada : Non remboursable. Terme de 3 ans. Vente par courtier seulement.
- Intérêt ordinaire : Intérêts versés périodiquement au détenteur.
- Intérêt composé : Intérêts réinvestis dans le capital jusqu'au remboursement.
Processus d'achat et de remboursement
Les Canadiens pouvaient acheter des obligations d'épargne du Canada par plusieurs canaux, le programme d'épargne par prélèvement sur la paie étant une méthode courante. De nombreux employeurs permettaient aux employés d'autoriser des retenues automatiques sur leur paie pour acheter des obligations. Les obligations pouvaient aussi être achetées directement auprès de la plupart des institutions financières, y compris les banques et les caisses populaires. Les courtiers en placement étaient un autre canal, particulièrement pour des produits comme les obligations de placement du Canada.
La campagne de vente annuelle avait lieu du début octobre au 1er décembre. Cette disponibilité généralisée faisait des OEC un produit financier familier et accessible pour des générations. Le remboursement des obligations était conçu pour être simple pour les détenteurs de certificats. Les obligations physiques sous forme de certificat pouvaient être encaissées dans la plupart des institutions financières au Canada en tout temps pour les OEC.
Pour les obligations à prime du Canada, le remboursement n'était permis que pendant la période de remboursement annuelle. Les propriétaires pouvaient aussi utiliser un service téléphonique automatisé ou le service en ligne dédié des obligations d'épargne du Canada. Pour les obligations détenues dans le cadre du programme d'épargne sur la paie, le produit était généralement versé par chèque ou dépôt direct à l'échéance. Ce système garantissait que même après la fin du programme, les investisseurs pouvaient accéder à leurs fonds.
Dans les cas où une obligation physique était perdue, volée ou détruite, le processus de recouvrement et de remboursement restait en place. Les propriétaires devaient signaler la perte en appelant le programme des obligations d'épargne du Canada. Pour faciliter le processus, il était conseillé d'avoir sous la main des informations pertinentes, comme le numéro de série de l'obligation et sa date d'émission. Le gouvernement garantissait la valeur de toutes les obligations émises, protégeant les investisseurs même si le certificat physique était manquant.
Déclin et abandon
Le déclin du programme des obligations d'épargne du Canada était le résultat de facteurs financiers et économiques convergents. Financièrement, le gouvernement a constaté qu'il pouvait lever des fonds plus efficacement en émettant des obligations directement aux grandes institutions financières. Le fardeau administratif est devenu difficile à justifier à mesure que les émissions diminuaient. L'étude de KPMG en 2015 a quantifié ce fardeau, estimant le coût direct du programme pour les contribuables à 58 millions $ par année.
Ce coût élevé pour un produit en déclin a été un facteur primordial dans la décision de mettre fin au programme. Du point de vue de l'investisseur, l'attrait des OEC a diminué avec l'arrivée sur le marché grand public de nouveaux véhicules de placement. L'essor des fonds communs de placement, des fonds négociés en bourse et des comptes d'épargne à intérêt élevé offrait un potentiel de rendements plus élevés. Les taux d'intérêt persistamment bas dans les années 2010 signifiaient que les rendements des OEC tombaient souvent sous le taux d'inflation.
Le taux d'intérêt minimum garanti au moment de l'abandon était de 0,5 %. Le gouvernement a invoqué la disponibilité de nombreuses autres options d'épargne pour les Canadiens et le coût élevé du maintien du programme comme principales raisons de sa fin. Bien qu'aucune nouvelle obligation n'ait pu être achetée après novembre 2017, le gouvernement a affirmé que toutes les obligations existantes continueraient d'être honorées. Elles seraient honorées jusqu'à leur remboursement ou jusqu'à leur date d'échéance finale, qui pour toutes les obligations était décembre 2021.
Cela garantissait qu'aucun investisseur ne perdrait son capital en raison de la fin du programme. L'échéance finale signifiait que toutes les obligations cessaient de rapporter des intérêts après cette date. La fermeture du programme a marqué la fin d'un chapitre important de la finance de détail canadienne. Elle reflétait des changements plus larges dans la façon dont les gouvernements lèvent des fonds et dont les citoyens choisissent d'épargner.
Contreparties provinciales et alternatives
Le succès du programme fédéral des obligations d'épargne du Canada a inspiré plusieurs provinces à créer leurs propres instruments de dette de détail pour leurs résidents. L'Ontario a lancé l'obligation d'épargne de l'Ontario en 1995, offrant des obligations à taux variable, à paliers et à taux fixe exclusivement aux résidents de l'Ontario. Ce programme a pris fin en 2018. Le Québec a établi Épargne Placements Québec, qui émettait des obligations d'épargne du Québec.
De même, la Saskatchewan offrait des obligations d'épargne de la Saskatchewan à ses résidents. Ces programmes fonctionnaient selon des principes similaires, fournissant une source de financement gouvernementale locale et une option d'investissement garanti pour les citoyens provinciaux. Pour les Canadiens qui cherchent des investissements à faible risque après la fin du programme des OEC, plusieurs alternatives existent. Les certificats de placement garanti sont parmi les comparaisons les plus directes.
Les CPG offrent un terme fixe et un rendement garanti, avec une protection du capital jusqu'à certaines limites par la Société d'assurance-dépôts du Canada. Les CPG se présentent sous diverses formes, y compris les produits remboursables et à terme fixe. Une autre alternative est les bons du Trésor fédéraux ou provinciaux, qui sont des titres de dette gouvernementale à court terme achetés à escompte et remboursés à leur valeur nominale. Ceux-ci nécessitent généralement un investissement minimum plus élevé et sont achetés par l'entremise de courtiers.
D'autres véhicules d'épargne courants incluent les comptes d'épargne à intérêt élevé, qui offrent de la liquidité et un meilleur rendement que les comptes d'épargne standard. Pour ceux qui ont une tolérance au risque plus élevée, les fonds communs de placement et les fonds négociés en bourse offrent une exposition aux marchés boursiers et obligataires avec un potentiel de croissance plus important. Les comptes enregistrés comme les comptes d'épargne libre d'impôt et les régimes enregistrés d'épargne-retraite peuvent être utilisés pour détenir plusieurs de ces alternatives. Cela procure des avantages fiscaux que les OEC offraient aussi lorsqu'elles étaient détenues dans de tels abris.
| Alternative d'investissement | Caractéristique principale | Profil de risque |
|---|---|---|
| Certificat de placement garanti (CPG) | Terme fixe, rendement garanti, assuré par la SADC | Faible |
| Bon du Trésor (BT) | Dette gouvernementale à court terme, acheté à escompte | Faible |
| Compte d'épargne à intérêt élevé (CEIE) | Liquidité, rapporte des intérêts | Faible |
| Fonds commun de placement / FNB | Exposition au marché, gestion professionnelle | Moyen à Élevé |
Traitement fiscal et régimes enregistrés
Les intérêts gagnés sur les obligations d'épargne du Canada détenues à l'extérieur d'un abri fiscal enregistré étaient entièrement imposables comme revenu l'année où ils étaient reçus. Pour les obligations à intérêt ordinaire, cela signifiait que les contribuables déclaraient les paiements d'intérêts chaque année dans leur déclaration de revenus annuelle. Pour les obligations à intérêt composé, la totalité des intérêts courus était imposable l'année où l'obligation était remboursée. Cela pouvait entraîner une responsabilité fiscale importante si une obligation avait été détenue pendant de nombreuses années.
Le taux d'imposition appliqué dépendait du taux d'imposition marginal sur le revenu du détenteur. C'était une considération importante pour les investisseurs planifiant leur flux de trésorerie et leurs obligations fiscales. Une caractéristique clé des OEC et OPC était leur admissibilité à être détenues dans des régimes enregistrés d'épargne et de retraite. Ces régimes offraient des avantages fiscaux importants pour les investisseurs canadiens.
Les Canadiens pouvaient acheter des obligations dans un régime enregistré d'épargne-retraite, où les cotisations étaient déductibles d'impôt et la croissance des placements était différée d'impôt jusqu'au retrait. Les obligations pouvaient aussi être détenues dans un compte d'épargne libre d'impôt, où les cotisations étaient faites avec des dollars après impôt, mais tous les intérêts gagnés et les retraits étaient complètement exempts d'impôt. Cette flexibilité permettait aux investisseurs d'utiliser les rendements garantis des obligations gouvernementales comme composante conservatrice dans leur stratégie globale de retraite ou d'épargne. Cela aidait à optimiser leurs rendements après impôt.
Pour les personnes qui détenaient un RÉR Canada ou un FER Canada, qui étaient des régimes enregistrés administrés directement par le programme des obligations d'épargne du Canada, des étapes spéciales étaient requises après la fin du programme. Ces régimes ont cessé de rapporter des intérêts lorsque les obligations qu'ils contenaient ont atteint leur échéance. Les propriétaires devaient transférer les fonds vers un autre compte enregistré dans une institution financière ou contacter le programme des OEC pour retirer l'argent. Tout retrait de ces régimes comptait comme un revenu imposable l'année où il était reçu.
Obligations d'épargne du Canada : questions fréquentes
Puis-je encore encaisser mes anciennes obligations d'épargne du Canada ?
Oui, vous pouvez toujours rembourser les obligations d'épargne du Canada qui ont été émises avant la fin du programme. Bien qu'aucune nouvelle obligation n'ait été vendue depuis novembre 2017 et que toutes les obligations aient cessé de rapporter des intérêts après décembre 2021, le gouvernement du Canada garantit la valeur de toutes les obligations émises. Vous pouvez encaisser les obligations sous forme de certificat dans la plupart des institutions financières au Canada. Si vos obligations faisaient partie d'un programme d'épargne par prélèvement sur la paie, le produit vous aurait été envoyé à l'échéance.
Quelle est la différence entre une obligation d'épargne du Canada et une obligation à prime du Canada ?
Les principales différences concernent la stabilité du taux d'intérêt et les règles de remboursement. Une obligation d'épargne du Canada avait un taux d'intérêt garanti pour la première année seulement et était remboursable en tout temps. Une obligation à prime du Canada, introduite en 1997, offrait un taux d'intérêt fixe pour les trois premières années. En contrepartie, une OPC ne pouvait être remboursée qu'à la date anniversaire de son émission ou pendant les 30 jours immédiatement suivants.
Pourquoi le gouvernement a-t-il cessé de vendre des obligations d'épargne du Canada ?
Le gouvernement fédéral a abandonné le programme en raison des coûts élevés et de la popularité déclinante. Une étude de 2015 estimait que le programme coûtait 58 millions $ par année aux contribuables pour son administration, tandis que la valeur totale des nouvelles obligations émises avait chuté de 55 milliards $ en 1987 à un peu plus de 6 milliards $ en 2015. Simultanément, les Canadiens ont eu accès à un plus large éventail d'options de placement. Le budget fédéral de 2017 a conclu que le programme n'était plus un moyen rentable pour le gouvernement de lever des fonds.
Que dois-je faire si j'ai perdu mon certificat d'obligation physique ?
Si votre certificat d'obligation d'épargne du Canada ou d'obligation à prime du Canada est perdu, volé ou détruit, vous pouvez toujours le rembourser. Vous devez signaler l'obligation comme perdue en appelant le programme des obligations d'épargne du Canada. Ayez sous la main toute information que vous possédez sur l'obligation, comme le numéro de série et la date d'émission. Le gouvernement garantit la valeur des obligations émises, et l'administrateur du programme a un processus pour vérifier la propriété et émettre un paiement pour les certificats perdus.
Les obligations d'épargne du Canada sont-elles imposables ?
Oui, les intérêts gagnés sur les obligations d'épargne du Canada sont imposables. Pour les obligations à intérêt ordinaire, les intérêts versés chaque année doivent être déclarés comme revenu. Pour les obligations à intérêt composé, le total des intérêts courus est imposable l'année où vous remboursez l'obligation. Les intérêts sont imposés à votre taux d'imposition marginal sur le revenu. Cependant, vous pouviez acheter des OEC dans des régimes enregistrés comme un REER ou un CELI, où les intérêts croîtraient à l'abri de l'impôt ou en franchise d'impôt.
Quelles sont de bonnes alternatives aux obligations d'épargne du Canada aujourd'hui ?
Les alternatives courantes à faible risque incluent les certificats de placement garanti, qui offrent un terme fixe et un rendement garanti avec l'assurance de la SADC. Les bons du Trésor sont des titres de dette gouvernementale à court terme achetés à escompte. Les comptes d'épargne à intérêt élevé offrent de la liquidité et un meilleur rendement. Pour ceux qui cherchent une croissance potentielle avec un risque plus élevé, les fonds communs de placement et les fonds négociés en bourse sont largement disponibles. Plusieurs de ces alternatives peuvent aussi être détenues dans des comptes enregistrés comme les CELI et les REER pour des avantages fiscaux.
Sources et lectures complémentaires
- Obligations d'épargne du Canada (Wikipédia, en anglais)
- Canada Savings Bonds: What you Need to Know (nbc.ca)
- What Will Replace Canada Savings Bonds? (springfinancial.ca)
- Canada Savings Bonds (wowa.ca)
Vérifié par la rédaction de Nosy Mag. Mise à jour le 2026-10-31.