Logement abordable au Canada
Le logement abordable au Canada désigne un logement financièrement accessible aux ménages ayant un revenu médian, généralement défini comme coûtant moins de 30 % du revenu brut d’un ménage. Ce concept couvre un continuum allant des options de location et de propriété sur le marché privé aux logements non marchands subventionnés par l’État, comme les logements sociaux et les refuges. La question est un défi économique et social central, touchant tant les acheteurs que les locataires, avec des implications sur la stabilité financière des ménages, la croissance économique et l’équité sociale. La crise du logement abordable au Canada est considérée comme l’une des plus graves dans le monde développé, alimentée par des facteurs comme les prix élevés, la hausse des loyers et une pénurie chronique d’offre.
Définitions et continuum du logement
Les définitions du logement abordable au Canada varient selon les juridictions, mais elles utilisent couramment le ratio du coût du logement sur le revenu (RCLR) avec un seuil de 30 %, comme l’emploie la Société canadienne d’hypothèques et de logement. Cela signifie qu’un logement est considéré comme abordable si un ménage consacre moins de 30 % de son revenu brut aux frais de logement. Le concept englobe un large continuum d’options, allant du logement social non marchand aux locations et à la propriété sur le marché privé. Le logement social est spécifiquement destiné aux ménages à faible revenu et offert à des loyers inférieurs au marché, souvent par le biais de subventions au loyer proportionnel au revenu (LPR) fournies par les gouvernements ou des organismes sans but lucratif. Selon une analyse du directeur parlementaire du budget en 2025, le parc de logements sociaux du Canada est estimé à 600 000 à 700 000 unités, un chiffre qui est demeuré largement stagnant depuis trois décennies. La plupart de ces logements ont été construits avant 1994 et sont soutenus par des accords d’exploitation fédéraux à long terme. En 2024, les logements sociaux et communautaires ne représentaient qu’environ 3 à 4 % du parc total de logements au Canada, la grande majorité des ménages dépendant du marché privé pour la propriété ou la location.
Le système de logement basé sur le marché représentait environ 80 % des acquisitions de logement des ménages canadiens en 2018. Environ les deux tiers des ménages canadiens sont propriétaires, tandis qu’un tiers sont locataires occupant des unités à la fois au prix du marché et non marchandes. Pour rétablir l’abordabilité sur tout le continuum, les analyses suggèrent que le Canada doit augmenter considérablement son rythme de construction. Les estimations indiquent que le pays doit doubler les mises en chantier, passant d’environ 250 000 à entre 430 000 et 480 000 unités annuellement d’ici 2035, pour combler la pénurie d’offre et répondre à la demande. Cette cible montre l’ampleur du défi de créer suffisamment de logements dans tous les modes d’occupation pour améliorer l’accessibilité et les coûts.
Mesurer l’abordabilité et défis actuels
Mesurer l’abordabilité du logement est complexe en raison de la géographie diversifiée du Canada et des disparités de revenus. Le critère le plus courant est le ratio du coût du logement sur le revenu (RCLR), bien que les coûts spécifiques inclus puissent varier. La règle des 30 % a été adoptée dans les années 1980, remplaçant les seuils précédents de 20 % et 25 %. Les institutions financières et les prêteurs hypothécaires utilisent encore cette règle, mais des universitaires comme le professeur J. David Hulchanski de l’Université de Toronto ont remis en question sa pertinence, arguant qu’elle ne capture peut-être pas le vrai fardeau pour les ménages à faible revenu. Les banques exigent souvent un revenu admissible beaucoup plus élevé pour l’approbation d’un prêt hypothécaire que ce que la règle des 30 % suggère. D’autres indicateurs utilisés pour évaluer l’insécurité du logement incluent les taux d’inoccupation, les demandes d’expulsion, la demande d’aide au logement et le besoin impérieux de logement, qui mesure les ménages vivant dans des logements inadéquats, inappropriés ou inabordables.
La situation actuelle d’abordabilité est grave. En décembre 2023, la Banque du Canada rapportait que son indice d’abordabilité du logement montrait les pires conditions depuis 1982, poussé par l’augmentation des taux hypothécaires et les prix élevés des maisons. Depuis le début de la pandémie de COVID-19 en 2020, les prix des maisons ont augmenté de plus de 34 %. Une faible offre d’unités tant pour la propriété que pour la location a aussi fait grimper les loyers à travers le pays. Des observateurs internationaux, dont la BBC, ont noté que le Canada fait face à certains des pires problèmes d’abordabilité du logement au monde. Les données de l’OCDE soulignent un décalage dramatique, le prix moyen d’une maison canadienne étant d’environ 817 000 $, soit plus de neuf fois le revenu moyen des ménages. Ce déséquilibre exerce une pression immense sur les aspirants propriétaires et les locataires.
La financiarisation du logement
La financiarisation du logement, où l’immobilier résidentiel est traité principalement comme un véhicule d’investissement financier, est devenue un facteur important dans la crise d’abordabilité au Canada. Cela implique l’acquisition à grande échelle d’appartements locatifs par des fiducies de placement immobilier (FPI), des sociétés de capital-investissement et de grandes entreprises comme Avenue Living et MainStreet. Les recherches de l’expert en logement Steve Pomeroy indiquent qu’entre 2011 et 2016, plus de 300 000 unités locatives privées ont disparu du marché en raison de la financiarisation, tandis que moins de 20 000 unités subventionnées nouvelles ont été ajoutées. Ces propriétaires financiarisés achètent souvent des propriétés sous-évaluées, les rénovent et les relouent à des loyers plus élevés, réduisant ainsi le parc de logements abordables pour les ménages à faible revenu. En mai et juin 2024, la défenseure fédérale du logement Marie-Josée Houle a témoigné lors d’audiences à la Chambre des communes que la financiarisation du logement est répandue, croissante et fait l’objet de très peu de surveillance, contribuant à la détérioration des conditions, aux déplacements et aux expulsions.
Une enquête de l’émission The Fifth Estate de CBC a identifié la financiarisation du secteur locatif comme un facteur majeur de la crise du logement locatif au Canada, qui touche environ un tiers de la population. L’enquête a révélé que les systèmes municipaux considèrent parfois ces pratiques comme une source de revenus bénéfique. Michael Brooks, chef de la direction de l’Association canadienne de l’immobilier (REALPAC), qui représente de grandes sociétés immobilières commerciales, a déclaré dans une entrevue que l’obligation première du secteur privé est envers ses investisseurs, et non envers la fourniture de biens publics comme le logement abordable. Les FPI et les propriétaires financiarisés ont prospéré pendant la pandémie, affichant des centaines de millions de profits, bénéficiant de taux d’intérêt historiquement bas et du financement garanti par la SCHL pour acquérir et refinancer des immeubles multifamiliaux. Le Brookings Institution classe les FPI et les grandes banques canadiennes parmi les payeurs de dividendes les plus fiables, les recommandant aux retraités comme investissements.
Rôles des gouvernements et leviers politiques
La politique du logement au Canada implique tous les ordres de gouvernement, créant un réseau complexe de compétences et de financement. Constitutionnellement, le logement relève principalement de la responsabilité provinciale, mais le gouvernement fédéral joue un rôle majeur par le financement, les stratégies nationales et les sociétés d’État. Les municipalités détiennent un pouvoir important dans l’établissement des zonages et des règlements d’utilisation du sol, qui affectent directement ce qui peut être construit et où. Leur principale source de financement pour les stratégies de logement est souvent les taxes foncières. En réponse au Fonds pour accélérer la construction de logements de 4 milliards $ du gouvernement fédéral lancé en 2023, de nombreuses municipalités ont modifié leurs règlements de zonage pour permettre une plus grande densité et flexibilité afin d’accéder au financement fédéral lié à de tels changements. Les gouvernements provinciaux et territoriaux fournissent la majeure partie du financement pour le logement et établissent les cadres réglementaires qui limitent l’action municipale.
Le gouvernement fédéral fournit du financement aux provinces, aux territoires, et parfois directement aux municipalités par le biais d’accords bilatéraux. Un rapport de 2022 de l’Institute on Municipal Finance and Governance de l’Université de Toronto appelait à une plus grande coopération entre ces ordres de gouvernement pour s’attaquer à la crise. La recherche a aussi montré un décalage entre les principes d’urbanisme et les résultats en matière d’abordabilité. Par exemple, la promotion de la densité et du zonage mixte dans des villes comme Toronto a, comme conséquence involontaire, diminué l’abordabilité pour les travailleurs à faible revenu dans des secteurs comme la fabrication et les métiers, tandis que les salariés à revenu élevé en gestion et technologie ont vu leur abordabilité s’améliorer. Une étude de la SCHL de février 2026 portant sur plus de 400 municipalités a trouvé un lien direct entre la réglementation municipale d’utilisation du sol et les prix plus élevés des maisons, indiquant qu’une augmentation de 10 % du caractère restrictif de la réglementation d’une ville était associée à une augmentation d’environ 14 % du prix des maisons.
- Fédéral : Fournit un financement majeur, établit la stratégie nationale (p. ex., Stratégie nationale sur le logement), gère la SCHL.
- Provincial/Territorial : Responsabilité constitutionnelle principale. Fournit la majeure partie du financement. Établit le cadre réglementaire.
- Municipal : Contrôle le zonage, l’utilisation du sol et les permis de construction. Financé largement par les taxes foncières.
Les économistes du logement ont mis en garde contre l’attribution de l’inabordabilité du logement principalement aux niveaux d’immigration. Suite à l’attention politique renouvelée portée aux taux d’immigration records dans le contexte de la crise du logement, une analyse de CBC News de janvier 2024 a révélé que les économistes et experts du logement identifiaient les taux d’intérêt élevés, l’augmentation des coûts de construction et la paperasse municipale ralentissant les approbations de logements comme des pressions simultanées sur le marché du logement. David Hulchanski, professeur de logement et de développement communautaire à l’Université de Toronto, s’est demandé si la politique devrait exiger que les nouveaux arrivants s’établissent uniquement là où l’offre de logements existe, puisque les immigrants sont libres de choisir où ils vivent. Cette analyse a souligné que ces facteurs, et non l’immigration seule, étaient des pressions clés sur le marché du logement.
Évolution historique de la politique du logement
L’implication fédérale dans le logement a commencé sérieusement après la Grande Dépression et la Seconde Guerre mondiale. La Loi sur le logement national de 1935 a établi une orientation axée sur le marché, fournissant des prêts hypothécaires conjoints gouvernement-prêteur privé mais aucun logement locatif subventionné à faible loyer. En 1946, la Société centrale d’hypothèques et de logement (aujourd’hui SCHL) a été créée, administrant la Loi nationale sur l’habitation pour fournir des subventions, des prêts et une assurance hypothécaire. De la fin des années 1940 aux années 1970, le gouvernement fédéral était fortement impliqué dans le financement du logement social, couvrant 75 % des coûts avec les provinces ajoutant 25 % pour les familles à faible revenu. Les années 1950 ont vu des subventions fédérales pour des projets de rénovation urbaine incluant des développements au loyer proportionnel au revenu (LPR). Les années 1960 et 1970 ont représenté un sommet dans la construction de logements sociaux, avec des modifications à la Loi nationale sur l’habitation en 1973 menant à la construction d’environ 20 000 unités de logement social annuellement. Pendant près de deux décennies à partir du début des années 1970, environ 16 000 logements sans but lucratif ou coopératifs étaient construits ou acquis chaque année. L’héritage de cette histoire est un système où la plupart des logements abordables ont été construits avant 1994, avec un soutien continu axé sur le maintien des unités existantes par le biais d’accords d’exploitation à long terme. Les politiques publiques depuis les années 1970 ont favorisé les solutions de marché, et des outils comme le zonage d’inclusion utilisé aux États-Unis n’ont pas été adoptés au même rythme au Canada.
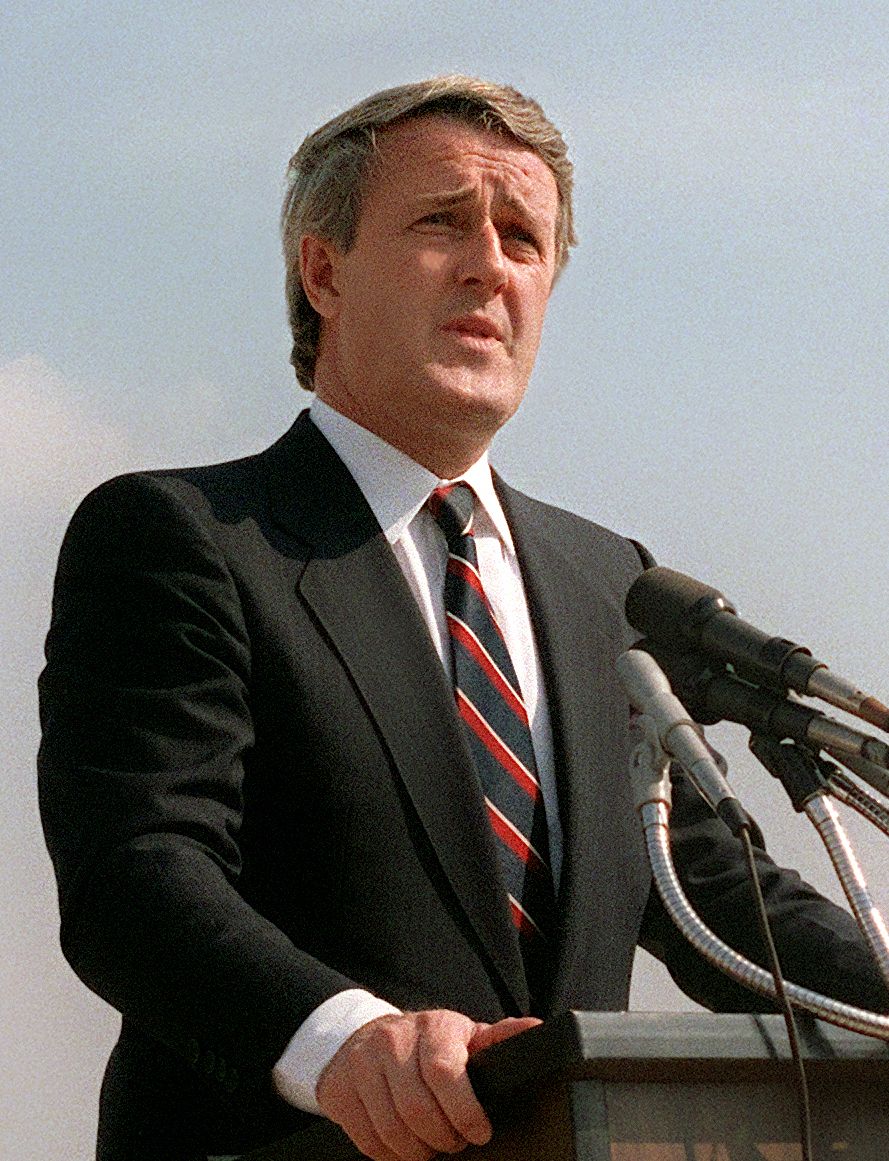
Dans les années 1980, sous le premier ministre Brian Mulroney, des coupures importantes aux programmes fédéraux de logement ont été initiées, mettant effectivement fin à de nombreuses initiatives nationales pour le logement abordable. Le concept de besoin impérieux de logement a été développé par la SCHL en 1986 comme base pour évaluer l’admissibilité au financement fédéral. Dans les années 1990, la responsabilité du logement social a été transférée aux provinces, qui à leur tour ont délégué certaines responsabilités aux municipalités sans financement adéquat. Les fiducies de placement immobilier (FPI) sont apparues au Canada après que la Loi de l’impôt sur le revenu canadienne les ait autorisées en 1995, la première FPI étant établie à Toronto en 1997.
Initiatives fédérales récentes et contexte politique
Le lancement de la première Stratégie nationale sur le logement (SNL) du Canada en novembre 2017 a marqué un réinvestissement significatif dans la politique du logement. Il s’agit d’un plan de 10 ans initialement évalué à 40 milliards $, avec des engagements passant à plus de 75 milliards $ d’ici 2022. La deuxième Stratégie nationale sur le logement a été lancée en avril 2024 avec un budget de plus de 82 milliards $. La SNL vise à construire plus de logements abordables, accessibles et durables, avec un accent sur les populations vulnérables. Elle inclut des programmes comme l’Allocation canadienne pour le logement (ACL) pour fournir une aide directe au loyer et le Fonds de protection du parc locatif pour aider les OSBL à préserver les logements abordables. Le budget fédéral de 2024 s’est aussi engagé envers une Charte des droits des locataires et un Fonds de protection des locataires de 15 millions $ sur cinq ans pour soutenir la défense des locataires. L’abordabilité du logement a été une question phare lors de l’élection fédérale de 2025, avec un fort soutien public pour traiter l’itinérance comme une priorité urgente en matière de droits de la personne.
Le gouvernement libéral a promis d’établir une nouvelle entité, Bâtir des logements Canada (BLC), pour agir comme promoteur et construire des logements abordables à grande échelle, notamment sur les terrains publics. Durant la campagne, 67 % des Canadiens dans un sondage Abacus de 2025 reconnaissaient l’itinérance comme une question nécessitant une action immédiate. L’Enquête canadienne sur le logement de 2022 a révélé des disparités frappantes, avec 23 % des locataires en besoin impérieux de logement contre seulement 6,5 % des propriétaires. Les dernières données du recensement montrent que la location croît deux fois plus vite que la propriété, et deux fois plus de locataires vivent dans des logements inabordables ou surpeuplés. Ces chiffres montrent la pression aiguë sur le marché locatif et la nécessité de politiques qui abordent à la fois l’offre et la protection des locataires, incluant des contrôles des loyers potentiels et un investissement élargi dans le logement social avec loyer proportionnel au revenu.
Indicateurs clés d’abordabilité et données
Divers indices sont utilisés pour suivre l’abordabilité du logement dans le secteur du logement basé sur le marché au Canada. L’Indice d’abordabilité du logement de la Banque du Canada, la Mesure de l’abordabilité du logement de la Banque Royale du Canada et le Moniteur de l’abordabilité du logement de la Banque Nationale du Canada en sont des exemples importants. Ceux-ci calculent typiquement le pourcentage du revenu disponible nécessaire pour couvrir les paiements hypothécaires et les services publics pour un ménage représentatif. La détérioration de ces mesures ces dernières années met en lumière la crise croissante. Le tableau suivant illustre les données sur le besoin impérieux de logement du recensement de 2021 et de l’enquête de 2022, montrant le fardeau disproportionné sur les locataires. La mesure du besoin impérieux de logement, définie par la SCHL, considère si un ménage vit dans un logement inadéquat, inapproprié ou inabordable et devrait consacrer 30 % ou plus de son revenu pour accéder à un logement acceptable localement.
| Indicateur | Propriétaires | Locataires |
|---|---|---|
| Ménages en besoin impérieux de logement (Recensement 2021) | Partie du total de 1 644 900 | Partie du total de 1 644 900 |
| Taux en besoin impérieux de logement (ECL 2022) | 6,5 % | 23 % |
| Taux de croissance (dernier recensement) | Plus lent | Deux fois plus rapide que la propriété |
Les données confirment que les locataires sont beaucoup plus susceptibles de connaître l’insécurité du logement et les défis d’abordabilité que les propriétaires. Cette disparité informe l’accent politique sur l’offre locative et la protection. La financiarisation du marché locatif et l’absence d’un solide pipeline de logements sociaux continuent d’exacerber ces conditions, faisant de l’atteinte du seuil d’abordabilité de 30 % un objectif insaisissable pour des millions de Canadiens. Un rapport de 2012 de l’Institut Macdonald-Laurier plaidait pour une hypothèque à plus longue amortisation pour les jeunes acheteurs et critiquait l’assurance hypothécaire de la SCHL pour générer des revenus auprès des acheteurs pour la première fois, tout en suggérant que les mesures d’abordabilité devraient considérer le revenu net et les dépenses réelles.
Logement abordable au Canada : questions fréquentes
Qu’est-ce qui est considéré comme un logement abordable au Canada ?
Au Canada, un logement est généralement considéré comme abordable s’il coûte moins de 30 % du revenu brut avant impôt d’un ménage, un seuil connu sous le nom de ratio du coût du logement sur le revenu (RCLR). Cette définition est utilisée par la Société canadienne d’hypothèques et de logement (SCHL) et englobe une large gamme de types de logements. Elle inclut non seulement les logements sociaux subventionnés par l’État, mais aussi les unités locatives sur le marché privé et les options de propriété qui respectent ce seuil de coût. Le terme est large et s’applique à toutes les formes de mode d’occupation, y compris la location, la propriété et le logement coopératif.
Combien y a-t-il de logements sociaux au Canada ?
Selon une analyse du directeur parlementaire du budget en 2025, le Canada compte un parc estimé de 600 000 à 700 000 logements sociaux. Ce parc a très peu changé au cours des 30 dernières années, la plupart des unités ayant été construites avant 1994. Le logement social est défini comme un logement destiné aux ménages à faible revenu et offert à des loyers inférieurs au marché, généralement par le biais de subventions au loyer proportionnel au revenu (LPR). En 2024, les logements sociaux et communautaires ne représentaient qu’environ 3 à 4 % du parc total de logements au Canada, soulignant son échelle limitée par rapport au marché global.
Qu’est-ce que la Stratégie nationale sur le logement ?
Lancée en novembre 2017, la Stratégie nationale sur le logement (SNL) du Canada est le premier plan de logement à long terme complet du pays. Il s’agit d’une stratégie de 10 ans initialement financée à 40 milliards $, avec des investissements engagés passant à plus de 75 milliards $ d’ici 2022. Une deuxième SNL a été lancée en avril 2024 avec un budget de plus de 82 milliards $. La SNL vise à réduire les besoins en logement et l’itinérance en construisant plus de logements abordables, accessibles et durables. Son accent principal est sur les populations vulnérables, incluant les aînés, les peuples autochtones, les personnes handicapées et les femmes et enfants fuyant la violence. La stratégie inclut divers programmes comme l’Allocation canadienne pour le logement pour l’aide au loyer et du financement pour préserver les logements abordables existants.
Qu’est-ce que la financiarisation du logement ?
La financiarisation du logement désigne le traitement de l’immobilier résidentiel principalement comme un actif financier et un véhicule d’investissement pour maximiser le profit, plutôt que comme un lieu de vie. Au Canada, cela implique l’achat en masse d’immeubles d’appartements locatifs par de grandes sociétés, des fiducies de placement immobilier (FPI) et des sociétés de capital-investissement. La recherche indique que plus de 300 000 unités locatives privées ont disparu du marché entre 2011 et 2016 en raison de cette tendance. Ces entités rénovent souvent les propriétés et augmentent les loyers, réduisant le parc de logements abordables pour les locataires à faible revenu. La défenseure fédérale du logement Marie-Josée Houle a déclaré que cette pratique est répandue, fait l’objet de peu de surveillance et contribue à la détérioration des conditions, aux déplacements et aux expulsions.
Quel ordre de gouvernement est responsable du logement au Canada ?
La responsabilité du logement est partagée mais relève principalement des gouvernements provinciaux en vertu de la Constitution canadienne. Cependant, le gouvernement fédéral joue un rôle majeur par le financement, les stratégies nationales comme la SNL et la gestion de la SCHL. Les municipalités contrôlent des leviers critiques comme le zonage, l’utilisation du sol et les permis de construction, qui affectent directement l’offre de logements. Les provinces fournissent la majeure partie du financement et établissent le cadre réglementaire dans lequel les municipalités opèrent. Cette division signifie que résoudre la crise d’abordabilité nécessite la coopération et l’alignement des politiques des trois ordres de gouvernement.
Qu’est-ce que Bâtir des logements Canada (BLC) ?
Bâtir des logements Canada (BLC) est une nouvelle entité fédérale promise par le gouvernement libéral durant la campagne électorale de 2025. Elle a été proposée pour que le gouvernement fédéral se remette directement à la construction de maisons. L’agence est destinée à agir comme promoteur pour construire des logements abordables à grande échelle, notamment sur les terrains publics. Cette initiative est décrite comme faisant partie du plan de logement le plus ambitieux du Canada depuis la Seconde Guerre mondiale, visant à augmenter l’offre de logements abordables par le biais d’activités fédérales directes de développement et de construction.
Sources et lectures complémentaires
- Logement abordable au Canada (Wikipédia, en anglais)
- Canada's housing affordability dilemma (bankofcanada.ca)
- About Affordable Housing in Canada (cmhc-schl.gc.ca)
- Alternative federal budget 2026: Affordable housing and ... (policyalternatives.ca)
- Canada's affordable housing crisis (habitat.ca)
Vérifié par la rédaction de Nosy Mag. Mise à jour le 2026-10-30.