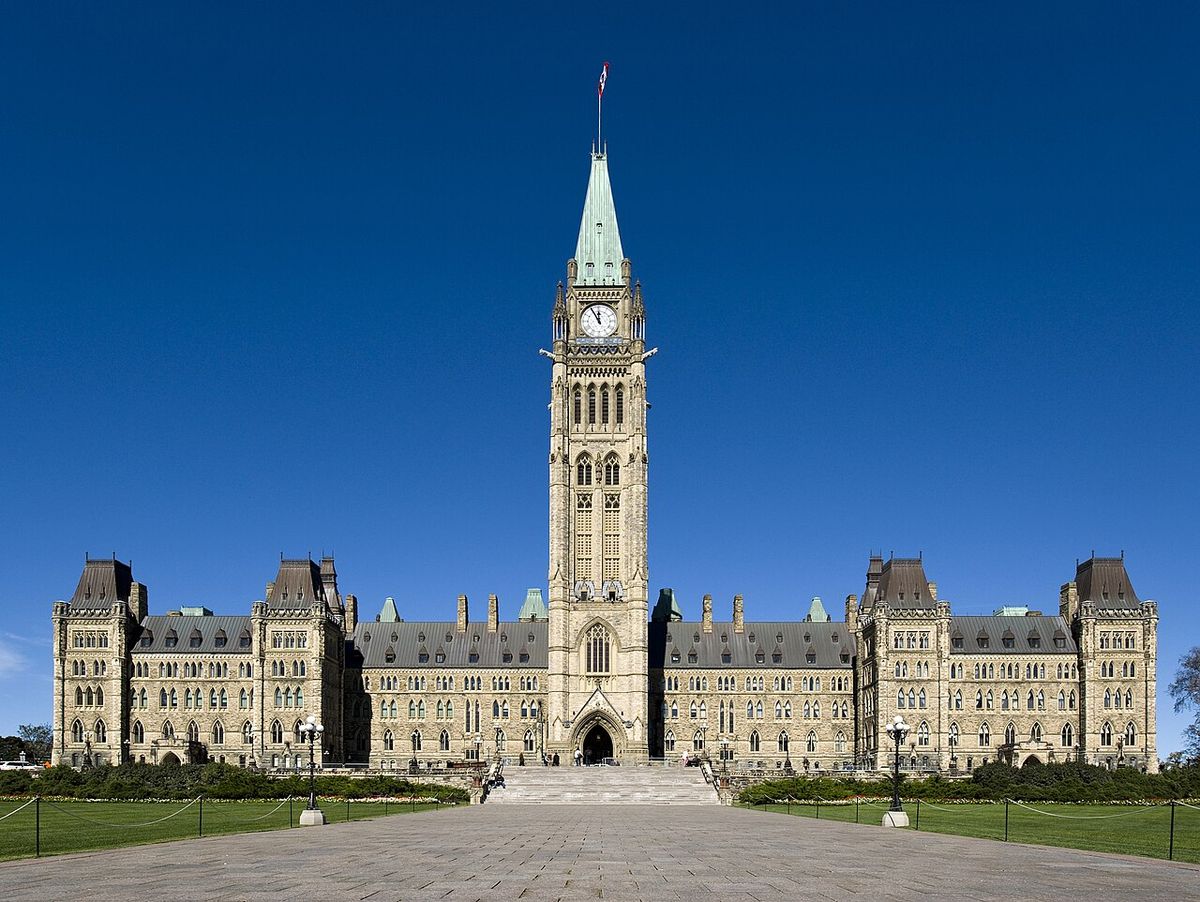
Droit des sociétés au Canada
Le droit des sociétés au Canada est l'ensemble des règles qui régissent la constitution, le fonctionnement et la dissolution des sociétés au Canada. Les sociétés peuvent être constituées sous l'autorité fédérale ou provinciale, le cadre fédéral étant principalement établi par la Loi canadienne sur les sociétés par actions (LCSA) administrée par Corporations Canada. Le système se caractérise par une répartition des pouvoirs établie lors de la Confédération, des droits des actionnaires forts et des devoirs stricts pour les administrateurs. Ce cadre juridique est crucial pour l'économie canadienne, fournissant la structure aux entreprises, des petites sociétés privées aux grandes entités cotées en bourse comme à la Bourse de Toronto.
Développement historique et cadre constitutionnel
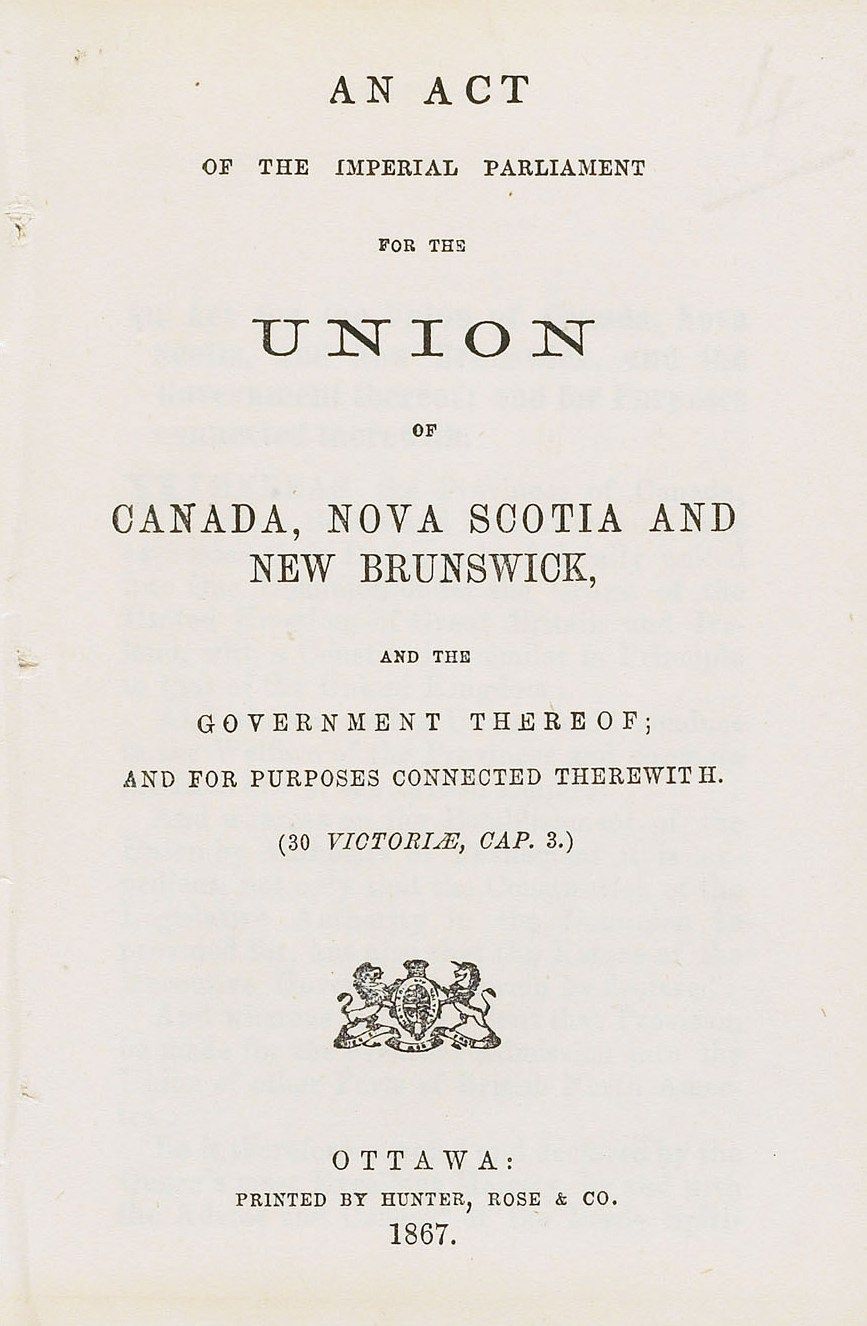
Les racines du droit des sociétés canadien précèdent la Confédération, les compagnies étant à l'origine constituées par charte royale, par loi spéciale du Parlement ou sous forme de sociétés de personnes non constituées. Un changement majeur est survenu en 1862 lorsque le Royaume-Uni a introduit la responsabilité limitée comme principe général en droit des sociétés, bientôt adopté par les colonies canadiennes. La Loi constitutionnelle de 1867 a fondamentalement façonné le système moderne en accordant aux provinces la compétence sur la « constitution de compagnies à objets provinciaux » en vertu de l'article 92(11). Cette répartition des pouvoirs a donné lieu à une interprétation judiciaire importante, établissant que les sociétés constituées au fédéral pouvaient opérer à l'échelle nationale. Dans l'affaire John Deere de 1914, il a été jugé que les provinces ne pouvaient exiger des sociétés fédérales qu'elles s'enregistrent localement pour exercer leurs activités. La décision Bonanza Creek de 1916 a précisé qu'une compagnie à objets provinciaux n'était pas limitée à opérer uniquement dans sa province de constitution, pourvu qu'elle soit dûment autorisée ailleurs. Les premières lois fédérales et provinciales utilisaient un système de lettres patentes pour la constitution, une méthode toujours conservée par l'Île-du-Prince-Édouard aujourd'hui, tandis que la plupart des juridictions utilisent maintenant des statuts constitutifs.
Réglementation fédérale et Corporations Canada
Au niveau fédéral, la réglementation des sociétés relève de Corporations Canada, un organisme qui opère sous l'égide d'Innovation, Sciences et Développement économique Canada. Ce régulateur administre les lois sur les sociétés pour les entreprises fédérales, à l'exception des institutions financières qui relèvent du Bureau du surintendant des institutions financières. Corporations Canada a le pouvoir de dissoudre les sociétés qui ne déposent pas leurs déclarations annuelles obligatoires. L'organisme est directement responsable de l'administration de plusieurs lois fédérales clés qui forment l'ossature de la réglementation fédérale des entreprises. Le principal statut pour les entreprises à but lucratif est la Loi canadienne sur les sociétés par actions. D'autres lois importantes sous sa responsabilité comprennent la Loi sur les coopératives du Canada, la Loi canadienne sur les organisations à but non lucratif et la Loi sur les chambres de commerce. Cette administration centralisée assure une uniformité pour les entreprises qui choisissent de se constituer au fédéral, souvent pour obtenir une reconnaissance nationale et opérer sous un ensemble uniforme de règles dans toutes les provinces et tous les territoires.
Gouvernance d'entreprise et structure du conseil
La gouvernance d'entreprise au Canada est façonnée par la loi, les règles des bourses et l'évolution des meilleures pratiques. Le conseil d'administration est au cœur de cette structure, élu par les actionnaires généralement selon un principe d'« une action, un vote », bien que le vote cumulatif soit permis s'il est prévu dans les statuts constitutifs. Les administrateurs siègent généralement jusqu'à l'assemblée annuelle suivant leur élection, avec des mandats limités à trois assemblées annuelles. Pour les sociétés cotées à la Bourse de Toronto, des règles renforcées spécifiques s'appliquent depuis le 31 décembre 2012. Ces règles exigent que les administrateurs soient élus individuellement plutôt que sur une liste et que les élections aient lieu annuellement. Les sociétés cotées doivent également divulguer annuellement si elles ont adopté une politique de vote majoritaire pour les élections d'administrateurs sans opposition et expliquer leur raisonnement dans le cas contraire. Les administrateurs fixent leur propre rémunération, mais ils ont un devoir fiduciaire envers la société lorsqu'ils le font, et des honoraires anormalement élevés peuvent donner lieu à des recours pour oppression. Bien que la LCSA n'ait pas de règle de « say on pay », de nombreuses entreprises canadiennes ont adopté de tels votes à la suite de propositions d'actionnaires. La gouvernance est en outre guidée par les instruments nationaux des Autorités canadiennes en valeurs mobilières, tels que l'Instrument national 58-101 sur la divulgation en matière de gouvernance et l'Instrument national 52-110 sur les comités d'audit.
Les instruments et exigences clés de gouvernance pour les sociétés canadiennes incluent les statuts constitutifs, qui peuvent prévoir différentes catégories d'actions et l'élection des administrateurs. La Loi canadienne sur les sociétés par actions et les lois provinciales similaires définissent les devoirs des administrateurs et des dirigeants, leur imposant d'agir avec honnêteté et de bonne foi dans l'intérêt supérieur de la société. Les sociétés cotées à la Bourse de Toronto doivent se conformer à des exigences spécifiques, telles que l'élection individuelle des administrateurs et la tenue d'élections annuelles. Les actionnaires ont des droits de vote, de convocation d'assemblées et de dépôt de propositions, régis par des dispositions comme l'article 140 et l'article 137 de la LCSA.
- Instrument national 51-102 : Obligations d'information continue.
- Instrument national 52-109 : Attestation des déclarations dans les documents annuels et intermédiaires des émetteurs.
- Instrument national 52-110 : Comités d'audit.
- Instrument national 58-101 : Divulgation des pratiques de gouvernance (obligatoire pour les sociétés cotées à la TSX).
- Principes et lignes directrices pour le vote par procuration des grands régimes de retraite et fonds d'investissement.
- Meilleures pratiques de 2013 pour la divulgation dans les circulaires de procuration.
Droits et participation des actionnaires
Le droit des sociétés canadien accorde aux actionnaires des droits importants pour influencer l'orientation de l'entreprise. Le droit fondamental, en vertu de l'article 140(1) de la LCSA, est le droit de vote, les actionnaires de la même catégorie étant traités sur un pied d'égalité. Les actionnaires détenant au moins cinq pour cent des droits de vote peuvent demander la convocation d'une assemblée des administrateurs. Une caractéristique propre au Canada se trouve à l'article 137 de la LCSA, qui permet aux propriétaires bénéficiaires d'actions, et pas seulement aux propriétaires inscrits, de soumettre des propositions pour inclusion dans les documents d'assemblée, élargissant ainsi considérablement la participation. Ces propositions peuvent inclure des nominations au conseil d'administration. Les sociétés peuvent refuser une proposition si elle ne concerne pas de manière significative l'entreprise ou si elle est jugée être un abus visant à obtenir de la publicité, une décision qui ne peut être contestée que par requête en justice. Les propositions qui ont obtenu moins d'un seuil de votes (3 %, 6 % ou 10 % selon l'historique des soumissions) au cours des cinq dernières années peuvent également être refusées. Bien que les administrateurs gèrent les affaires de la société, les actionnaires peuvent convenir à l'unanimité de tout acte social et peuvent modifier les statuts avec un vote à la majorité des trois quarts. Depuis 2006, il est interdit aux sociétés de faire des dons politiques, un changement apporté par la Loi sur la responsabilité fédérale.
Devoirs et responsabilités des administrateurs et dirigeants
Les devoirs des administrateurs et dirigeants sont codifiés à l'article 122 de la LCSA, qui sert de modèle pour les lois provinciales. Cet article impose un double devoir : agir avec honnêteté et de bonne foi dans l'intérêt supérieur de la société, et exercer les soins, la diligence et la compétence d'une personne raisonnablement prudente. La jurisprudence canadienne a considérablement élargi ces devoirs statutaires. Dans l'affaire Wise, la Cour suprême du Canada a jugé que le devoir d'agir dans l'intérêt supérieur de la société est également dû aux parties prenantes de l'entreprise, y compris les actionnaires, les employés, les créanciers et l'environnement. Le devoir de diligence exige des administrateurs qu'ils respectent un niveau minimum de compétence, le niveau s'élevant si un administrateur possède des compétences spéciales. Les tribunaux ont statué que la « règle du jugement d'affaires » ne protège que les décisions où le conseil a exercé un jugement réel et éclairé après une délibération diligente. Les administrateurs ont également un devoir strict d'éviter les conflits d'intérêts, ce qui inclut de divulguer tout intérêt matériel dans une transaction sociale. Les règles sur la prise d'opportunités sociales ont été établies dans des affaires comme Cook c. Deeks, exigeant l'autorisation de l'administrateur pour tirer un profit personnel d'opportunités que la société aurait pu poursuivre. Des affaires ultérieures, comme Peso Silver Mines Ltd. c. Cropper et Canadian Aero Service Ltd. c. O'Malley, ont affiné cette analyse, en se concentrant sur le lien de l'opportunité avec la société et la relation de l'administrateur avec celle-ci.
Litiges sociaux et recours des actionnaires
Les actionnaires et autres parties prenantes ont accès à des outils puissants pour contester les actes répréhensibles dans l'entreprise, principalement par le biais d'actions dérivées et du recours pour oppression. Une action dérivée est utilisée lorsque la société elle-même est lésée et que le préjudice pour les actionnaires est indirect. En revanche, le recours pour oppression est une action personnelle disponible lorsque la conduite est oppressive, injustement préjudiciable ou porte injustement atteinte aux intérêts d'un détenteur de valeurs mobilières, d'un créancier, d'un administrateur ou d'un dirigeant. Le recours pour oppression prévu par la LCSA est particulièrement large, décrit par la Cour suprême dans l'affaire Peoples Department Stores comme « le recours d'actionnaire le plus large, le plus complet et le plus ouvert en common law ». L'accès à ces recours est offert à un large éventail de plaignants, y compris les actionnaires, les administrateurs, les dirigeants et toute autre personne que le tribunal estime appropriée, ce qui peut inclure les créanciers. Pour intenter une action dérivée, un plaignant doit donner un préavis de 14 jours aux administrateurs, agir de bonne foi et démontrer que cela est dans l'intérêt de la société. Pour une demande d'oppression, le tribunal applique un test en deux étapes issu de l'affaire BCE Inc. c. détenteurs de débentures de 1976 : il détermine d'abord si le demandeur avait une attente raisonnable, puis si cette attente a été violée par une conduite oppressive. Lorsque des intérêts conflictuels surviennent, les administrateurs doivent les résoudre conformément à leur devoir fiduciaire, en équilibrant les intérêts sans règles absolues favorisant un groupe par rapport à un autre.
Le paysage juridique moderne et le développement professionnel
La pratique du droit des sociétés au Canada est dynamique, avec des initiatives de développement professionnel et d'éducation continues reflétant sa complexité. Des cabinets d'avocats comme SkyLaw, élu parmi les 10 meilleures boutiques en droit des sociétés au Canada, se spécialisent dans les fusions et acquisitions et les transactions transfrontalières. Des conférences majeures, comme le Sommet juridique canadien 2026 et la conférence annuelle sur le droit de la publicité et du marketing, offrent des forums aux conseillers juridiques internes et aux dirigeants de cabinets d'avocats pour discuter des tendances, de la technologie et de la gouvernance. Les universités proposent des programmes spécialisés, notamment le Corporate Law Summer Institute, un programme d'études de groupe pour les étudiants en Juris Doctor organisé par la Faculté de droit de l'Université de Calgary avec un itinéraire provisoire pour Londres et Bruxelles en août 2026. Ce programme, d'un coût estimé à 14 630 $, se concentre sur les transactions commerciales internationales et expose les étudiants aux institutions juridiques mondiales. La formation juridique continue est essentielle, les conférences étant souvent accréditées pour des heures de formation professionnelle continue par les barreaux. Le marché juridique se concentre de plus en plus sur des sujets comme l'intelligence artificielle, les opérations juridiques et l'évolution de la relation entre les conseillers juridiques généraux et les cabinets d'avocats, garantissant que les praticiens restent équipés pour conseiller les entreprises dans un environnement mondial concurrentiel. L'article encyclopédique ne contient aucune information sur des conférences ou programmes éducatifs notables se déroulant en 2026. Il détaille les rôles des régulateurs fédéraux et provinciaux, les structures de gouvernance d'entreprise et les droits des actionnaires. Par conséquent, aucun fait spécifique concernant des événements de 2026 ne peut être tiré du matériel fourni.
- Sommet juridique canadien 2026 : Un forum majeur pour les conseillers juridiques internes et les dirigeants de cabinets d'avocats.
- Conférence sur le droit de la publicité et du marketing : La conférence la plus complète au Canada sur le sujet.
- Conférence sur le droit des affaires de l'ABC : Conférence inaugurale couvrant les fusions et acquisitions de sociétés privées et l'automatisation.
- Corporate Law Summer Institute : Un programme d'études international de la Faculté de droit de l'Université de Calgary.
- Certificat en droit (droit des sociétés) de Queen's : Un programme de certificat d'introduction.
- Divers programmes de maîtrise en droit (LL.M.) en droit des affaires et commercial dans des établissements canadiens.
Gouvernance comparative et contexte international
La gouvernance d'entreprise canadienne présente des similitudes avec d'autres juridictions du Commonwealth mais a développé des caractéristiques distinctes. Le principe d'« une action, un vote » s'aligne sur les pratiques au Royaume-Uni et en Europe, tandis que les exigences détaillées de divulgation pour les sociétés cotées à la TSX reflètent des influences des modèles de gouvernance britannique et américain. L'approche canadienne des devoirs des administrateurs, en particulier la vision élargie des intérêts des parties prenantes établie dans l'affaire Peoples Department Stores, représente un développement important en droit des sociétés du Commonwealth. L'étendue du recours pour oppression est unique, offrant des protections plus fortes aux créanciers et autres parties prenantes que de nombreuses autres juridictions de common law. Les sociétés canadiennes prospères opèrent souvent à l'international, levant des capitaux sur des marchés comme les États-Unis et le Royaume-Uni, ce qui exige que leurs conseillers juridiques maîtrisent les transactions transfrontalières et les structures sociales comparatives. Cette orientation internationale se reflète dans l'éducation juridique, comme l'accent mis par le Corporate Law Summer Institute sur les institutions financières et juridiques londoniennes. L'intégration des meilleures pratiques mondiales, parallèlement aux règles développées localement comme les directives sur le vote majoritaire de la TSX, garantit que le cadre canadien reste solide et adaptable pour les entreprises qui rivalisent à l'échelle mondiale.
Droit des sociétés au Canada : questions fréquentes
Quelle est la différence entre une constitution fédérale et provinciale au Canada ?
Les entreprises au Canada peuvent choisir de se constituer en société sous la loi fédérale via la Loi canadienne sur les sociétés par actions ou sous un statut provincial ou territorial. La constitution fédérale, administrée par Corporations Canada, donne à une société le droit d'utiliser son nom à travers le Canada et d'opérer sous une loi nationale uniforme, ce qui peut être avantageux pour les entreprises opérant dans plusieurs provinces. La constitution provinciale est régie par les lois de cette province spécifique et est souvent choisie pour les entreprises qui prévoient opérer principalement à l'intérieur des frontières de cette province. Le choix dépend de facteurs comme l'étendue des activités, les règles sociales souhaitées et les préférences administratives.
Quels sont les principaux devoirs d'un administrateur de société au Canada ?
En vertu de l'article 122 de la Loi canadienne sur les sociétés par actions, chaque administrateur et dirigeant a deux devoirs principaux. Premièrement, ils doivent agir avec honnêteté et de bonne foi dans l'intérêt supérieur de la société. Deuxièmement, ils doivent exercer les soins, la diligence et la compétence d'une personne raisonnablement prudente dans des circonstances comparables. Les tribunaux ont interprété « l'intérêt supérieur de la société » comme incluant les intérêts des parties prenantes telles que les actionnaires, les employés, les créanciers et l'environnement. Les administrateurs doivent également éviter les conflits d'intérêts, divulguer tout intérêt personnel matériel dans les transactions sociales et se conformer aux statuts, règlements administratifs et conventions unanimes des actionnaires de la société.
Qu'est-ce que le recours pour oppression en droit des sociétés canadien ?
Le recours pour oppression est un outil juridique puissant disponible aux actionnaires, administrateurs, dirigeants et autres personnes appropriées lorsque les affaires d'une société sont menées d'une manière qui est oppressive, injustement préjudiciable ou qui porte injustement atteinte à leurs intérêts. Il est considéré comme l'un des recours d'actionnaire les plus larges en common law. Pour réussir, un demandeur doit démontrer qu'il avait une attente raisonnable qui a été violée par la conduite de la société. Les tribunaux ont un large pouvoir discrétionnaire pour accorder des recours, notamment corriger la conduite oppressive, réglementer les affaires de la société ou ordonner une compensation. Ce recours est disponible en vertu de la LCSA et de la plupart des lois provinciales sur les sociétés.
Les actionnaires peuvent-ils nommer des administrateurs dans une société canadienne ?
Oui, les actionnaires peuvent nommer des administrateurs. En vertu de l'article 137 de la Loi canadienne sur les sociétés par actions, un actionnaire ou même un propriétaire bénéficiaire d'actions (quelqu'un qui détient des actions par l'intermédiaire d'un courtier) peut soumettre une proposition qui inclut des nominations au conseil d'administration. Cette proposition doit être incluse dans la circulaire d'information de la direction envoyée avant une assemblée d'actionnaires, à condition qu'elle soit soumise dans les délais prescrits. La société ne peut refuser la proposition que pour des motifs spécifiques, par exemple si elle ne concerne pas de manière significative l'entreprise ou si elle constitue un abus visant à obtenir de la publicité, mais l'actionnaire peut contester ce refus en justice.
Quelles règles de gouvernance s'appliquent aux sociétés cotées à la Bourse de Toronto ?
La Bourse de Toronto exige que les sociétés cotées adhèrent à des pratiques spécifiques de gouvernance d'entreprise. Depuis le 31 décembre 2012, celles-ci incluent l'élection des administrateurs individuellement plutôt que sur une liste et la tenue d'élections annuelles au lieu d'utiliser des mandats échelonnés sur plusieurs années. Les sociétés doivent également divulguer annuellement si elles ont adopté une politique de vote majoritaire pour les élections d'administrateurs sans opposition. Si ce n'est pas le cas, elles doivent expliquer pourquoi. Si un administrateur reçoit une majorité de votes « retenus » lors d'une élection sans opposition dans une société sans politique de vote majoritaire, la société doit en informer la TSX et publier un communiqué de presse. Ces règles sont complétées par les Instruments nationaux des autorités provinciales en valeurs mobilières sur l'information continue, les comités d'audit et les pratiques de gouvernance.
Comment le droit des sociétés canadien a-t-il traité les dons politiques des entreprises ?
Les dons politiques des entreprises au niveau fédéral sont interdits depuis 2006. La Loi sur la responsabilité fédérale a abrogé l'article 404.1 de la Loi électorale du Canada, qui permettait aux sociétés et aux syndicats de faire des contributions politiques. Ce changement signifie que les sociétés constituées en vertu de la loi fédérale, comme la Loi canadienne sur les sociétés par actions, ne peuvent faire de dons aux partis politiques fédéraux, aux candidats ou aux associations de circonscription. Des restrictions similaires existent dans de nombreuses provinces, reflétant une tendance législative à limiter l'influence de l'argent des entreprises et des syndicats dans le processus politique et à garantir que les élections soient financées principalement par les citoyens.
Sources et lectures complémentaires
- Droit des sociétés au Canada (Wikipédia, en anglais)
- 2026 Corporate Law Summer Institute (ucalgary.ca)
- Corporate & Securities Law (skylaw.ca)
Vérifié par la rédaction de Nosy Mag. Mise à jour le 2026-11-03.