Dette publique canadienne
La dette publique canadienne, ou dette des administrations publiques, englobe les passifs de tous les paliers de gouvernement au Canada, y compris les administrations fédérale, provinciales, territoriales et locales. Elle est principalement financée par l'émission de titres comme les obligations du Trésor et découle de déficits budgétaires où les dépenses excèdent les revenus. La valeur marchande de la dette brute consolidée des administrations publiques s'élevait à 3 385 milliards de dollars au cours de l'exercice 2024-2025, soit 109 % du PIB. La dette nette des administrations publiques, qui soustrait les actifs financiers, était de 1 605 milliards de dollars (51,6 % du PIB) en 2024-2025. La dette nette du gouvernement fédéral a dépassé le seuil du billion de dollars pour la première fois cette année-là, atteignant 1 062 milliards de dollars (34,2 % du PIB).
Définition et mesure de la dette publique
La dette publique canadienne est décrite à l’aide de plusieurs indicateurs connexes. La dette brute, aussi appelée dette totale, comprend toutes les passifs qui exigent un paiement futur du principal ou des intérêts, y compris les titres de créance, les prêts, les régimes de retraite et les autres comptes à payer. Pour l’exercice 2024‑2025, la dette brute consolidée de tous les paliers de gouvernement au Canada s’élevait à 3 385 milliards de dollars, soit 109 % du PIB. La dette brute est la mesure standard utilisée par des organismes internationaux comme le Fonds monétaire international et l’Organisation de coopération et de développement économiques pour les comparaisons entre pays. La dette nette soustrait les actifs financiers détenus par les gouvernements de la dette brute. En 2024‑2025, la dette nette des administrations publiques s’établissait à 1 605 milliards de dollars, ou 51,6 % du PIB. Un point de débat est l’inclusion des actifs du Régime de pensions du Canada et du Régime de rentes du Québec, car des critiques soutiennent que ceux‑ci sont réservés aux prestations futures des retraités. Les passifs en titres de créance, principalement des obligations et des bons du Trésor, représentaient 74,4 % du total des passifs en 2024‑2025, pour une valeur marchande de 2 520 milliards de dollars.
Les chiffres de la dette gouvernementale sont rapportés selon deux bases comptables principales. Les comptes publics utilisent les états financiers individuels de chaque gouvernement. Les comptes nationaux suivent une norme internationale convenue, ce qui facilite des comparaisons cohérentes entre pays et à l’intérieur du Canada. Le ministère des Finances note que les écarts entre ces mesures découlent de différences de couverture, de traitements comptables pour des opérations comme les gains en capital, de choix méthodologiques et d’ajustements de calendrier. La valeur comptable des passifs en titres de créance pour l’ensemble consolidé des administrations publiques canadiennes était environ 2,8 % plus élevée que la valeur marchande en 2024 (2 591 milliards de dollars à la valeur comptable contre 2 520 milliards de dollars à la valeur marchande). Cela souligne l’importance de préciser le cadre de mesure lorsqu’on discute des niveaux d’endettement. Une autre composante majeure de la dette, les passifs des régimes de retraite des employés de l’État, est plus difficile à évaluer, car elle dépend de la longévité des employés et des rendements futurs des investissements des régimes de retraite.
Tendances historiques et changements majeurs
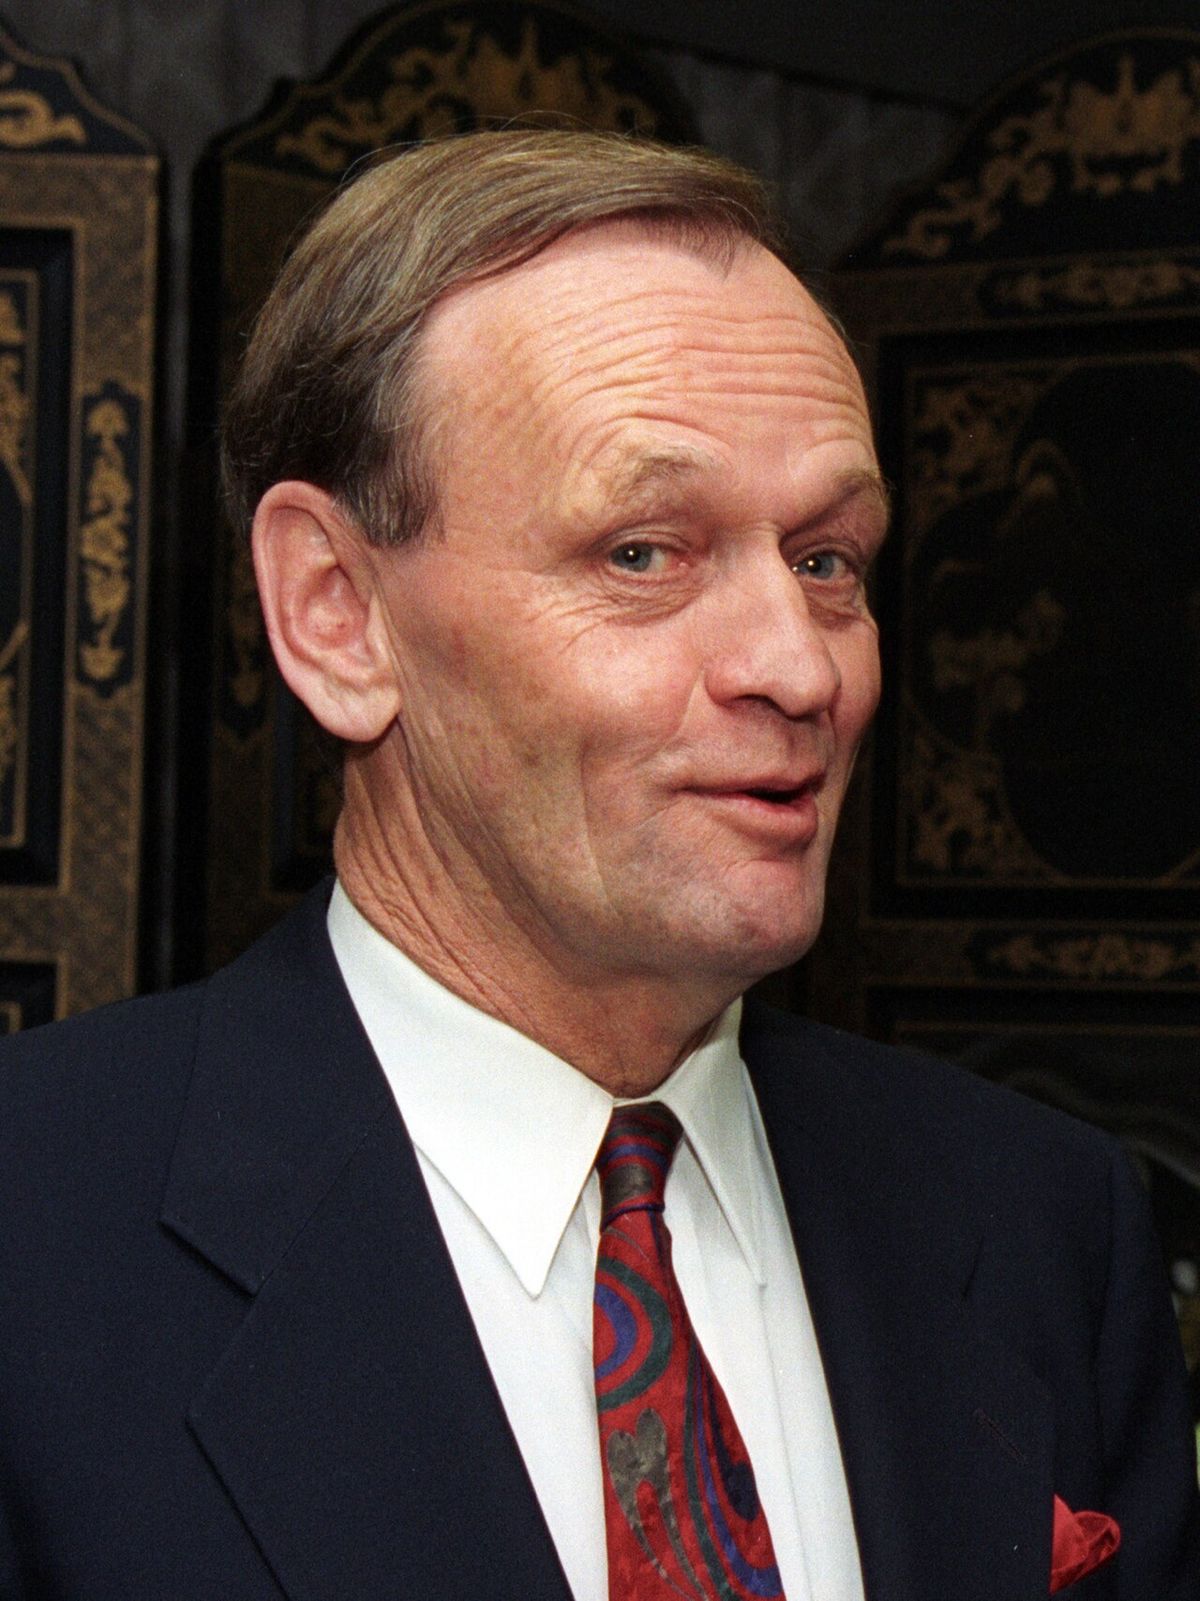
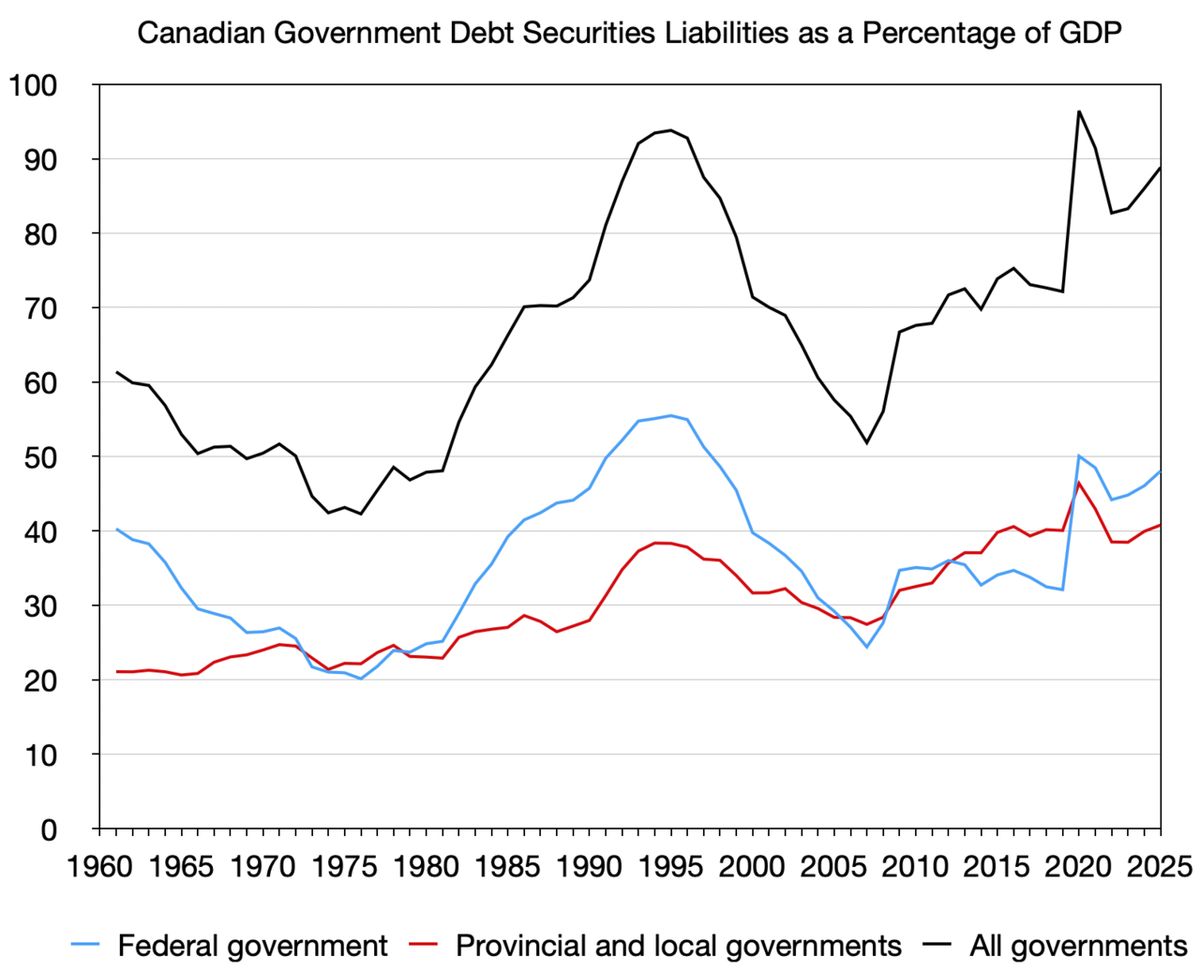
L'évolution de la dette publique canadienne a été marquée par des événements économiques majeurs. Pendant la Grande Dépression, la dette brute consolidée des administrations publiques en proportion du PIB a dépassé 100 %. Elle a atteint 150 % après la Seconde Guerre mondiale. Le ratio a ensuite diminué jusqu'aux années 1970, puis est remonté à plus de 100 % au milieu des années 1990 en raison de déficits budgétaires fédéraux persistants. Un important assainissement des finances publiques a commencé au milieu des années 1990 sous le premier ministre Jean Chrétien, réalisé principalement par des réductions de dépenses selon un ratio de sept pour un entre les compressions et les hausses d'impôts. Ce changement de politique a représenté la plus importante réduction des dépenses gouvernementales au Canada depuis la démobilisation après la Seconde Guerre mondiale. Au cours de l'exercice 1995-1996, le ratio de la dette nette fédérale par rapport au PIB a atteint un sommet de 68 %, et un excédent budgétaire a été réalisé en l'espace de quatre ans. Le déficit du gouvernement fédéral a atteint 8 % en proportion du PIB en 1983 et 1984.
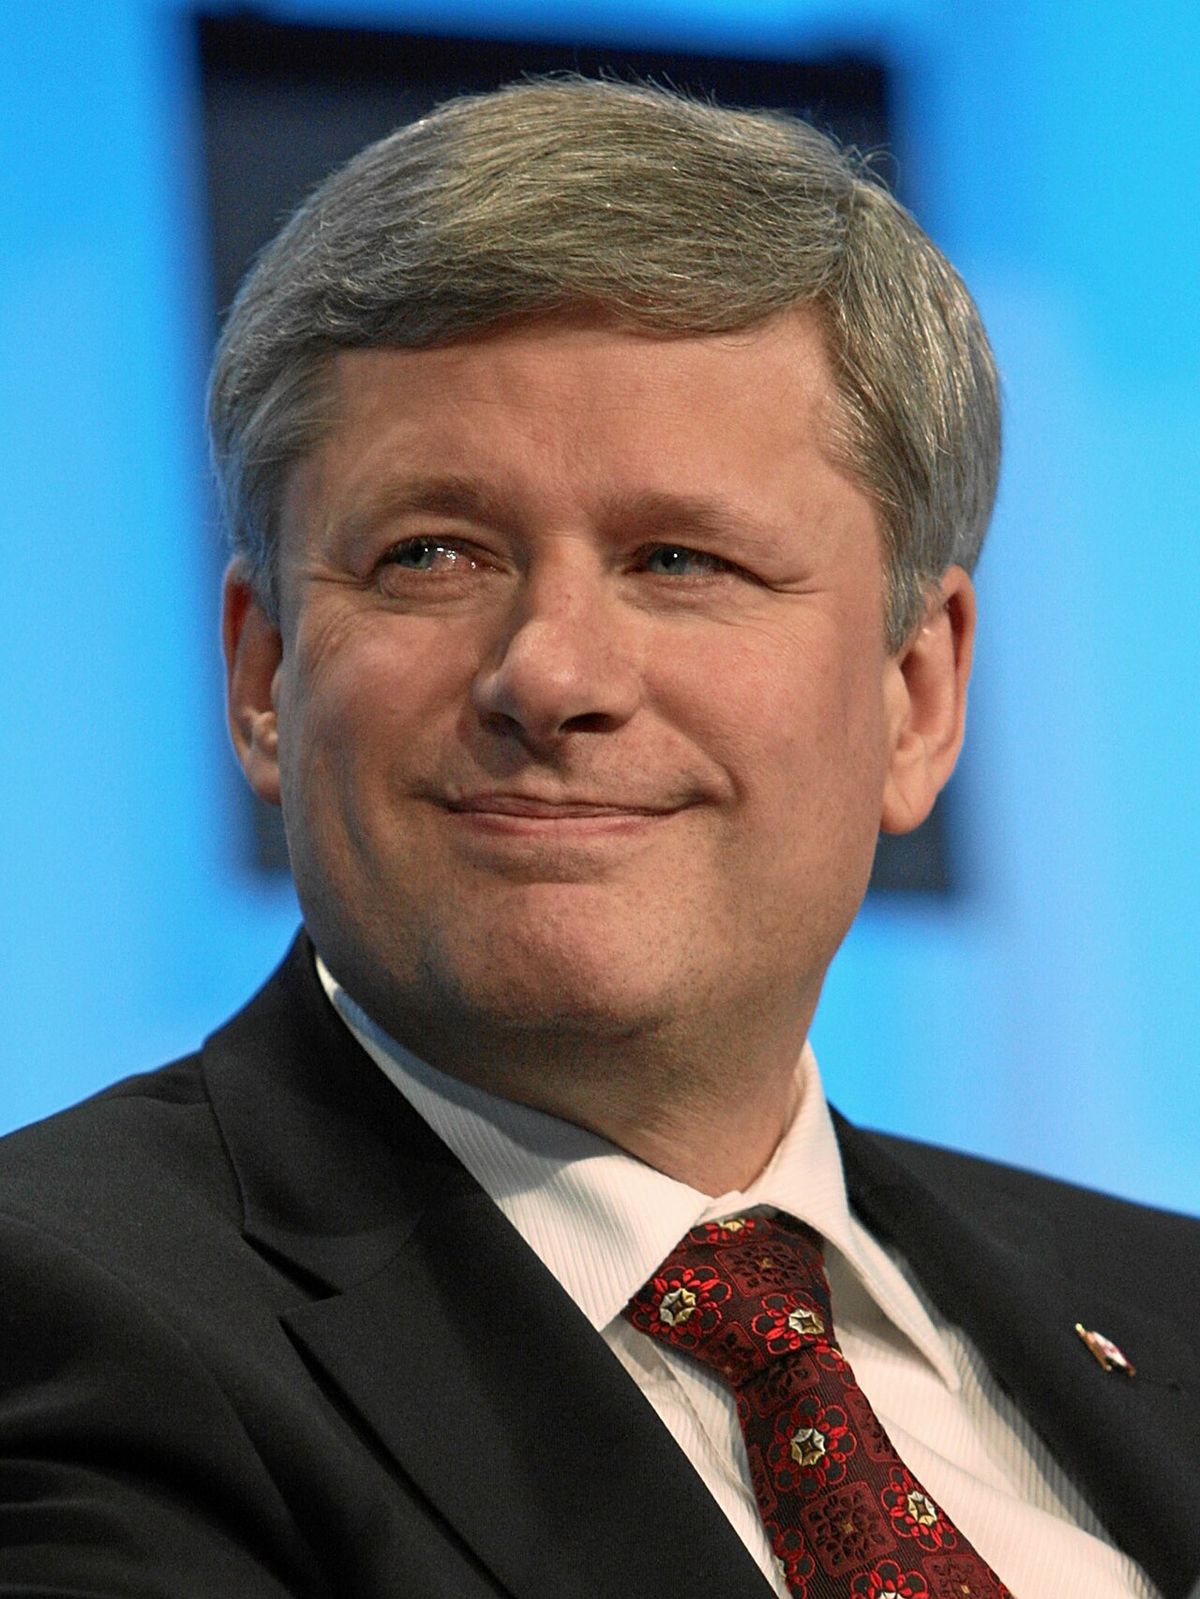
La crise financière de 2008 a interrompu la tendance à la baisse, entraînant six années consécutives de déficits fédéraux sous le premier ministre Stephen Harper. Le ratio de la dette nette fédérale par rapport au PIB est remonté à 33 % en 2013. La hausse la plus spectaculaire récemment est survenue pendant la pandémie de COVID-19. En 2020, la dette brute a atteint un niveau sans précédent de 2 852 milliards de dollars, soit 129,2 % du PIB, alimentée par un déficit annuel historique de 325,5 milliards de dollars. Les gouvernements ont émis des titres de dette en quantités record, dont 234,4 milliards de dollars en papier à court terme fédéral et 65,7 milliards de dollars en obligations fédérales pour le seul deuxième trimestre de 2020. Les taux d'intérêt étaient à des niveaux historiquement bas pendant la pandémie, les intérêts payés sur la dette représentant environ 1 % du PIB au début de la pandémie, comparativement à 6 % en 1995. Pour l'exercice 2021-2022, les frais d'intérêts sur les passifs de la dette gouvernementale se sont élevés à 64,6 milliards de dollars, soit 6,8 cents de chaque dollar de revenu.
Après le pic pandémique, les niveaux d'endettement se sont modérés, mais sont restés élevés. D'ici l'exercice 2024-2025, le ratio de la dette brute par rapport au PIB était redescendu à 109 % par rapport au sommet de 2020, bien qu'il soit demeuré supérieur au niveau d'avant la pandémie de 106 % observé en 2019-2020. Les frais d'intérêts sur le stock de dette plus important sont devenus plus coûteux avec la hausse des taux d'intérêt. Les frais d'intérêts consolidés des administrations publiques ont atteint 102,4 milliards de dollars en 2024-2025, absorbant 9 % du total des revenus gouvernementaux et 3,3 % du PIB. En revanche, la dette brute des gouvernements provinciaux en proportion du PIB a augmenté de façon assez constante depuis les années 1960.
Dette des gouvernements provinciaux, territoriaux et locaux
Le statut du Canada comme l'une des fédérations les plus décentralisées au monde signifie que les gouvernements infranationaux portent une part substantielle de la dette publique totale. Les gouvernements provinciaux, territoriaux et locaux avaient une dette brute totale de 1 608 milliards de dollars pour l'exercice 2024-2025, ce qui représente 51,7 % du PIB. Leur passif en titres de dette en circulation s'élevait à 36,2 % du PIB, un chiffre important bien qu'inférieur aux 46,7 % du gouvernement fédéral. La part des titres de dette émis par ces gouvernements s'élevait à 1 126 milliards de dollars sur un total national de 2 520 milliards en 2024. Les niveaux d'endettement varient considérablement d'une province à l'autre. En 2024-2025, l'Alberta affichait le ratio le plus faible de passif en titres de dette par rapport au PIB, à 21,5 %, tandis que le Manitoba avait le ratio le plus élevé, à 64,4 %. Le total des passifs financiers des gouvernements provinciaux, territoriaux et locaux consolidés s'élevait à 1 608 milliards de dollars pour l'exercice se terminant le 31 mars 2025.
Un rapport de 2024 du directeur parlementaire du budget a évalué la viabilité financière à long terme des gouvernements provinciaux. Il a jugé que les politiques de l'Ontario, du Québec, de l'Alberta, de la Saskatchewan et de la Nouvelle-Écosse étaient soutenables à long terme. Pour les autres provinces et territoires, le rapport indiquait qu'en l'absence d'augmentation permanente des impôts ou de réduction des dépenses, leurs ratios de dette nette par rapport au PIB ne resteraient pas stables sur un horizon de projection de 75 ans. Le principal moteur de la dette publique est un changement démographique, car une population vieillissante accroît la pression sur les soins de santé et les régimes de retraite publics tout en ralentissant la croissance de la main-d'œuvre. L'interdépendance financière entre les gouvernements fédéral et provinciaux est une caractéristique clé. L'agence de notation Fitch a indiqué qu'elle s'attend à ce que le gouvernement fédéral soutienne l'accès des provinces aux marchés de la dette, comme il l'a fait lorsque Terre-Neuve-et-Labrador a sollicité de l'aide au début de la pandémie de COVID-19. Toute aide accordée à une province réduit les ressources dont dispose le gouvernement fédéral pour s'acquitter de ses propres responsabilités de remboursement de la dette.
Composition et détenteurs de la dette
La structure de la dette publique canadienne est dominée par les titres négociables. Les titres de créance, principalement les obligations et les bons du Trésor, constituaient 74,4 % des passifs de l'ensemble des administrations publiques en 2024-2025. Un autre élément majeur est constitué des passifs associés aux régimes de retraite des employés de la fonction publique, dont l'évaluation est complexe puisqu'elle dépend des rendements futurs des placements et de la longévité des employés. La dette publique comprend également les comptes à payer, qui représentaient environ 18 % du PIB pour l'ensemble des administrations publiques canadiennes à la fin de 2024. De nombreuses autres économies avancées n'incluent pas les comptes à payer dans leurs mesures de la dette brute. Dans les calculs de la dette nette, la plupart des économies avancées excluent les comptes à payer et à recevoir, ainsi que les participations, mais le Canada inclut les actifs en actions, et à la fois les comptes à payer et à recevoir.
La détention de la dette publique canadienne a évolué. En 1960, seulement 4 % de la dette publique était détenue par des investisseurs étrangers. Pour l'exercice 2024-2025, les investisseurs non résidents détenaient 35 % des titres du gouvernement du Canada, une proportion que le ministère des Finances a décrite comme étant conforme à la moyenne du G7. Cette proportion est relativement stable depuis 2015. La majorité de la dette, environ les deux tiers, est détenue par des investisseurs nationaux comme les compagnies d'assurance, les fonds de pension et les institutions financières. En situation de crise, la Banque du Canada peut acheter de la dette directement pour fournir un financement rapide, comme elle l'a fait pendant la pandémie de COVID-19 en 2020, bien que cela ne soit pas une pratique standard pour le financement régulier.
La gestion de la dette du gouvernement fédéral est régie par une législation spécifique. La Loi sur la gestion des finances publiques fixe un plafond d'emprunt, qui s'élevait à 1 168 milliards de dollars en 2026, couvrant les montants empruntés par les sociétés d'État et les obligations hypothécaires garanties. La Loi sur le pouvoir d'emprunt permet au ministre des Finances de demander l'approbation du Parlement pour des emprunts supplémentaires dans des circonstances exceptionnelles. Annuellement, le gouvernement publie une Stratégie de gestion de la dette. Le plan 2026-2027 prévoit un emprunt total de 571 milliards de dollars, axé sur l'obtention d'un financement stable et à faible coût pour répondre aux besoins financiers tout en maintenant un marché liquide pour les titres du gouvernement du Canada. Contrairement à tous les gouvernements provinciaux, le gouvernement fédéral n'est pas légalement tenu de dégager des excédents budgétaires ou de respecter un frein à l'endettement strict.
Durabilité, risques et comparaison internationale
La soutenabilité de la dette publique dépend de plusieurs facteurs qui interagissent. Les principaux facteurs de risque sont la hausse des taux d'intérêt et le ralentissement de la croissance économique. Des taux d'intérêt plus élevés augmentent directement les frais de service de la dette. Le taux d'intérêt moyen payé sur la dette fédérale était de 4,6 % pour l'exercice 2007-2008, et de 1,4 % en 2020-2021. D'ici 2024-2025, les frais d'intérêt consolidés de l'administration publique ont atteint 102,4 milliards de dollars en raison de taux de refinancement plus élevés et d'une dette brute accrue. Une croissance du PIB plus faible réduit la croissance des revenus fiscaux du gouvernement et peut entraîner une hausse du ratio dette-PIB. De 2011 à 2021, la baisse des taux d'intérêt a fait en sorte que, même si la dette publique a augmenté, les frais de la dette publique sont passés de 29 milliards à 24 milliards de dollars.
Les comparaisons internationales de la dette sont établies sur une base consolidée des administrations publiques, selon la comptabilité nationale, pour assurer l'uniformité. Selon les données du FMI pour 2024, le ratio de la dette brute des administrations publiques par rapport au PIB du Canada était de 110 %, tandis que son ratio d'endettement net était de 11 %. Les administrations publiques du Canada détiennent des actifs financiers substantiels, représentant environ 99 % du PIB à la valeur marchande à la fin de 2024. Environ 30 % sont investis en actions, dont plus de la moitié sont liés aux investissements des fonds de pension. Ces actifs ont augmenté fortement pendant la pandémie, passant de 64 % du PIB en 2019 à 81 % en 2021, stimulés par des mesures de soutien comme les prêts aux entreprises et les reports d'impôt. Le calcul de la dette brute des administrations publiques du FMI exclut les passifs non capitalisés des régimes de retraite, afin de maintenir la comparabilité avec d'autres pays.
Parmi les pays du G7 en 2025, le Canada affichait le troisième plus faible niveau de dette publique brute en pourcentage du PIB. Il était inférieur à celui du Japon, de l'Italie, des États-Unis et de la France, mais supérieur à celui de l'Allemagne et du Royaume-Uni. Les cotes de crédit du Canada fournissent une évaluation externe. En 2025, le Canada maintenait une cote de crédit souverain AAA de S&P, Moody's et Morningstar DBRS. Fitch a abaissé sa cote de AAA à AA+ en juin 2020 à la suite de la flambée du déficit causée par la pandémie. Une cote de crédit donne une indication de la soutenabilité de la dette d'un gouvernement, car elle reflète l'opinion de l'agence de notation sur la capacité d'un emprunteur à honorer ses engagements financiers.
Évolutions et projections budgétaires récentes
Les récentes statistiques financières gouvernementales offrent un aperçu de l'évolution de la situation de la dette du Canada. Au premier trimestre de 2026, l'administration publique canadienne a enregistré un déficit de 16,4 milliards de dollars. Le déficit du gouvernement fédéral s'est établi à 19,4 milliards de dollars, s'étant creusé en raison de revenus réduits et de dépenses plus élevées. Les revenus fédéraux ont été affectés par l'élimination de la taxe carbone sur les consommateurs, entrée en vigueur le 1er avril 2025, ce qui a entraîné une baisse de 3,8 milliards de dollars des taxes sur les biens et services. Les gouvernements provinciaux et territoriaux ont vu leur déficit se réduire à 18,2 milliards de dollars, en partie parce que le trimestre ne comprenait pas les importants transferts non récurrents observés en Ontario l'année précédente.
Malgré des déficits persistants, la position de la dette nette a montré une amélioration selon certaines mesures au début de 2026. La dette nette de l'administration publique canadienne a diminué de 26,0 milliards de dollars en glissement annuel pour s'établir à 538,1 milliards de dollars à la fin du premier trimestre de 2026. Cette baisse a été tirée par une augmentation de 229,4 milliards de dollars de la valeur des actifs financiers, qui a dépassé la croissance de 203,4 milliards de dollars des passifs. Toutefois, ce chiffre inclut l'important surplus des fonds de sécurité sociale comme le RPC. Excluant ces fonds de sécurité sociale, la dette nette de l'administration publique s'élevait à 1 490,0 milliards de dollars, une augmentation de 61,8 milliards de dollars par rapport au premier trimestre de 2025. La dette nette du gouvernement fédéral a atteint 1 018,2 milliards de dollars, en hausse de 30,6 milliards de dollars par rapport à l'année précédente.
Pour l'avenir, les projections indiquent des pressions fiscales qui se poursuivront. La mise à jour économique du printemps 2026 du gouvernement fédéral prévoit que les frais de la dette publique atteindront 58,7 milliards de dollars en 2026-2027. Certaines analyses avertissent que, sans changement de politique, la dette nette combinée fédérale et provinciale pourrait approcher 82 % du PIB d'ici 2028-2029, soit bien au-dessus des niveaux d'avant la pandémie. Le plan d'emprunt révisé du gouvernement pour 2026-2027 prévoit des emprunts totaux de 571 milliards de dollars, légèrement inférieurs aux estimations préliminaires, l'ajustement étant absorbé par une émission réduite de bons du Trésor. Ces projections montrent le défi continu de gérer la croissance de la dette tout en finançant les opérations gouvernementales et en répondant aux conditions économiques.
Composantes clés des revenus et des dépenses fédérales
La capacité du gouvernement fédéral à assurer le service de sa dette dépend de l'équilibre entre ses sources de revenus et ses engagements de dépenses. Les revenus fédéraux proviennent de plusieurs sources majeures. Les impôts sur le revenu des particuliers et des sociétés sont les contributeurs les plus importants, fournissant une part significative du revenu total du gouvernement. La taxe sur les produits et services (TPS) est un autre flux de revenus critique, bien que son rendement puisse être affecté par des changements de politique comme les suspensions de taxe. Les cotisations aux régimes d'assurance sociale, y compris les cotisations à l'assurance-emploi, constituent également une portion substantielle des revenus fédéraux. Ces sources de revenus sont sensibles aux cycles économiques, une croissance plus lente entraînant une diminution des recettes fiscales.
Du côté des dépenses, les dépenses fédérales sont dirigées vers plusieurs grandes catégories qui ont un impact direct sur les soldes budgétaires. Les dépenses majeures comprennent :
- Les transferts aux particuliers, principalement par l'entremise du Régime de pensions du Canada et des prestations d'assurance-emploi.
- Les transferts aux gouvernements provinciaux et territoriaux, notamment par les paiements de péréquation et le Transfert canadien en matière de santé, qui soutiennent les soins de santé et d'autres services.
- Les dépenses en biens et services nécessaires au fonctionnement du gouvernement, comme l'approvisionnement en défense et les salaires de la fonction publique.
- Les subventions aux sociétés d'État et aux industries, y compris les incitatifs pour les véhicules à émission zéro.
- Les paiements au titre du service de la dette, qui couvrent les intérêts sur la dette publique existante et représentent une dépense obligatoire qui réduit la marge de manœuvre budgétaire.
L'interaction entre les revenus et les dépenses détermine le déficit ou l'excédent budgétaire annuel, qui à son tour s'ajoute à la dette accumulée ou en soustrait. Lorsque les dépenses dépassent de façon persistante les revenus, comme cela a été le cas ces dernières années, le stock de la dette augmente. Le coût croissant du service de la dette, projeté à 58,7 milliards de dollars pour 2026-2027, crée un cercle vicieux où une part plus importante des revenus est consacrée au paiement des intérêts, laissant moins de fonds disponibles pour les dépenses de programmes ou les allégements fiscaux. Cette dynamique rend une gestion budgétaire prudente et la croissance économique essentielles à la viabilité de la dette à long terme.
Gestion de la dette et cadre législatif
Le gouvernement du Canada utilise un cadre structuré pour gérer sa dette, encadré par la législation et des stratégies publiées. La principale loi est la Loi sur la gestion des finances publiques, qui oblige le ministre des Finances à déposer un rapport sur l'emprunt anticipé chaque exercice financier, au plus tard 30 jours de séance après le début de l'exercice. Ce rapport expose les motifs de l'emprunt et la gestion de la dette publique. La loi fixe également un plafond d'emprunt législatif, qui s'élevait à 1 168 milliards $ en 2026, incluant les emprunts des sociétés d'État et certaines obligations garanties. La Loi sur le pouvoir d'emprunt offre un mécanisme permettant au gouvernement de demander l'approbation parlementaire pour des emprunts supplémentaires dans des circonstances exceptionnelles, assurant un contrôle pour les écarts majeurs par rapport au plan.
La stratégie de gestion de la dette du gouvernement poursuit plusieurs objectifs fondamentaux. Le but principal est d'obtenir un financement stable et à faible coût pour répondre aux besoins financiers du gouvernement. Un objectif secondaire, mais crucial, est de maintenir un marché profond, liquide et efficace pour les titres du gouvernement du Canada, ce qui contribue à réduire les coûts d'emprunt et à stabiliser les prix à long terme. La stratégie vise une structure de dette prudente et équilibrée pour minimiser les risques de refinancement et stabiliser le coût de la dette. La transparence dans les plans d'emprunt, telle que fournie dans la Stratégie de gestion de la dette annuelle, soutient le fonctionnement du marché et la viabilité à long terme du programme d'emprunt du gouvernement.
Contrairement à tous les gouvernements provinciaux, y compris le Québec qui opère sous une Loi sur l'équilibre budgétaire, le gouvernement fédéral n'est pas légalement tenu de dégager des excédents budgétaires ou de respecter un frein à l'endettement strict. Cela offre une flexibilité budgétaire, mais place aussi un accent plus grand sur les choix discrétionnaires pour assurer la viabilité. La Stratégie de gestion de la dette 2026-2027 du gouvernement, publiée dans le cadre de la Mise à jour économique du printemps 2026, prévoit un emprunt de 571 milliards $. Le gouvernement surveille étroitement les marchés financiers et peut ajuster les émissions, particulièrement celles des bons du Trésor, en réponse aux changements de la demande du marché ou aux évolutions des besoins financiers. Cette approche adaptative est conçue pour garantir que le portefeuille de la dette est géré de façon responsable dans un environnement économique changeant.
Dette publique canadienne : questions fréquentes
Quelle est la différence entre la dette brute et la dette nette du Canada ?
La dette brute représente la somme de tous les engagements gouvernementaux qui nécessitent un paiement futur, y compris les obligations, les emprunts, les obligations de retraite et les comptes à payer. Pour 2024-2025, la dette brute consolidée s'élevait à 3 385 milliards de dollars. La dette nette soustrait de la dette brute les actifs financiers détenus par les gouvernements. La dette nette de l'ensemble des administrations publiques était de 1 605 milliards de dollars en 2024-2025. La dette nette du gouvernement fédéral seul s'élevait à 1 062 milliards de dollars cette année-là.
Comment la dette gouvernementale du Canada se compare-t-elle à celle des autres pays du G7 ?
En 2025, le Canada affichait le troisième niveau le plus bas de dette publique brute en pourcentage du PIB parmi les nations du G7. Le ratio du Canada était inférieur à ceux du Japon, de l'Italie, des États-Unis et de la France, mais supérieur à ceux de l'Allemagne et du Royaume-Uni. Le Fonds monétaire international a rapporté que le ratio dette brute/PIB du Canada était de 110 % en 2024. Le ratio de dette nette du Canada était de 11 % en 2024.
Qui détient la dette publique du Canada ?
En 2024-2025, les investisseurs non résidents détenaient 35 % des titres du gouvernement du Canada. La majorité, soit environ les deux tiers, est détenue par des investisseurs nationaux comme les compagnies d’assurance, les fonds de pension et les institutions financières. En 1960, seulement 4 % de la dette publique était détenue par des investisseurs étrangers. La part des détenteurs non résidents est relativement stable depuis 2015-2016.
Quels sont les principaux risques pour la viabilité de la dette publique du Canada ?
Les deux risques principaux sont la hausse des taux d’intérêt et le ralentissement de la croissance économique. Des taux d’intérêt plus élevés augmentent les frais de service de la dette. Une croissance économique plus faible réduit la croissance des recettes fiscales et peut faire augmenter le ratio dette/PIB. Les changements démographiques à long terme liés au vieillissement de la population exercent aussi des pressions sur la viabilité en augmentant les coûts des soins de santé et des pensions. Le directeur parlementaire du budget a identifié le changement démographique comme le principal moteur de la dette publique.
Quel est le plan d'emprunt actuel du gouvernement fédéral ?
La Stratégie de gestion de la dette 2026-27 du gouvernement fédéral prévoit un emprunt total de 571 milliards de dollars. Ce montant est légèrement inférieur aux estimations préliminaires, la réduction ayant été absorbée par une émission moindre de bons du Trésor. L'emprunt est réalisé dans le cadre du plafond législatif établi par la Loi sur la gestion des finances publiques, qui était de 1 168 milliards de dollars en 2026. La Loi sur le pouvoir d'emprunt permet une autorisation parlementaire supplémentaire en cas de circonstances exceptionnelles.
Combien le gouvernement canadien paie-t-il en intérêts sur sa dette ?
Pour l'exercice 2024-2025, la charge d'intérêts consolidée de l'administration publique s'est élevée à 102,4 milliards de dollars. Cela représentait 9 % du revenu total du gouvernement et 3,3 % du PIB. Le gouvernement fédéral prévoit que ses frais de la dette seront de 58,7 milliards de dollars pour l'exercice 2026-2027, soit l'équivalent de 1,7 % du PIB. De 2011 à 2021, les frais de la dette publique sont passés de 29 milliards à 24 milliards de dollars malgré l'augmentation de l'endettement.
Sources et lectures complémentaires
- Dette publique canadienne (Wikipédia, en anglais)
- Canadian “Debt Clock”, IEDM/MEI (iedm.org)
- Debt management strategy | Spring Economic Update 2026 (budget.canada.ca)
- The Daily, Government finance statistics, first quarter 2026 (www150.statcan.gc.ca)
- Stop Ignoring Fiscal Reality: Rising Debt and Weak Growth ... (cdhowe.org)
Vérifié par la rédaction de Nosy Mag. Mise à jour le 2026-10-27.